دسته: بیمه و بانک

  • حمایت از تولیدکنندگان گلستانی در شرایط جنگی

    حمایت از تولیدکنندگان گلستانی در شرایط جنگی

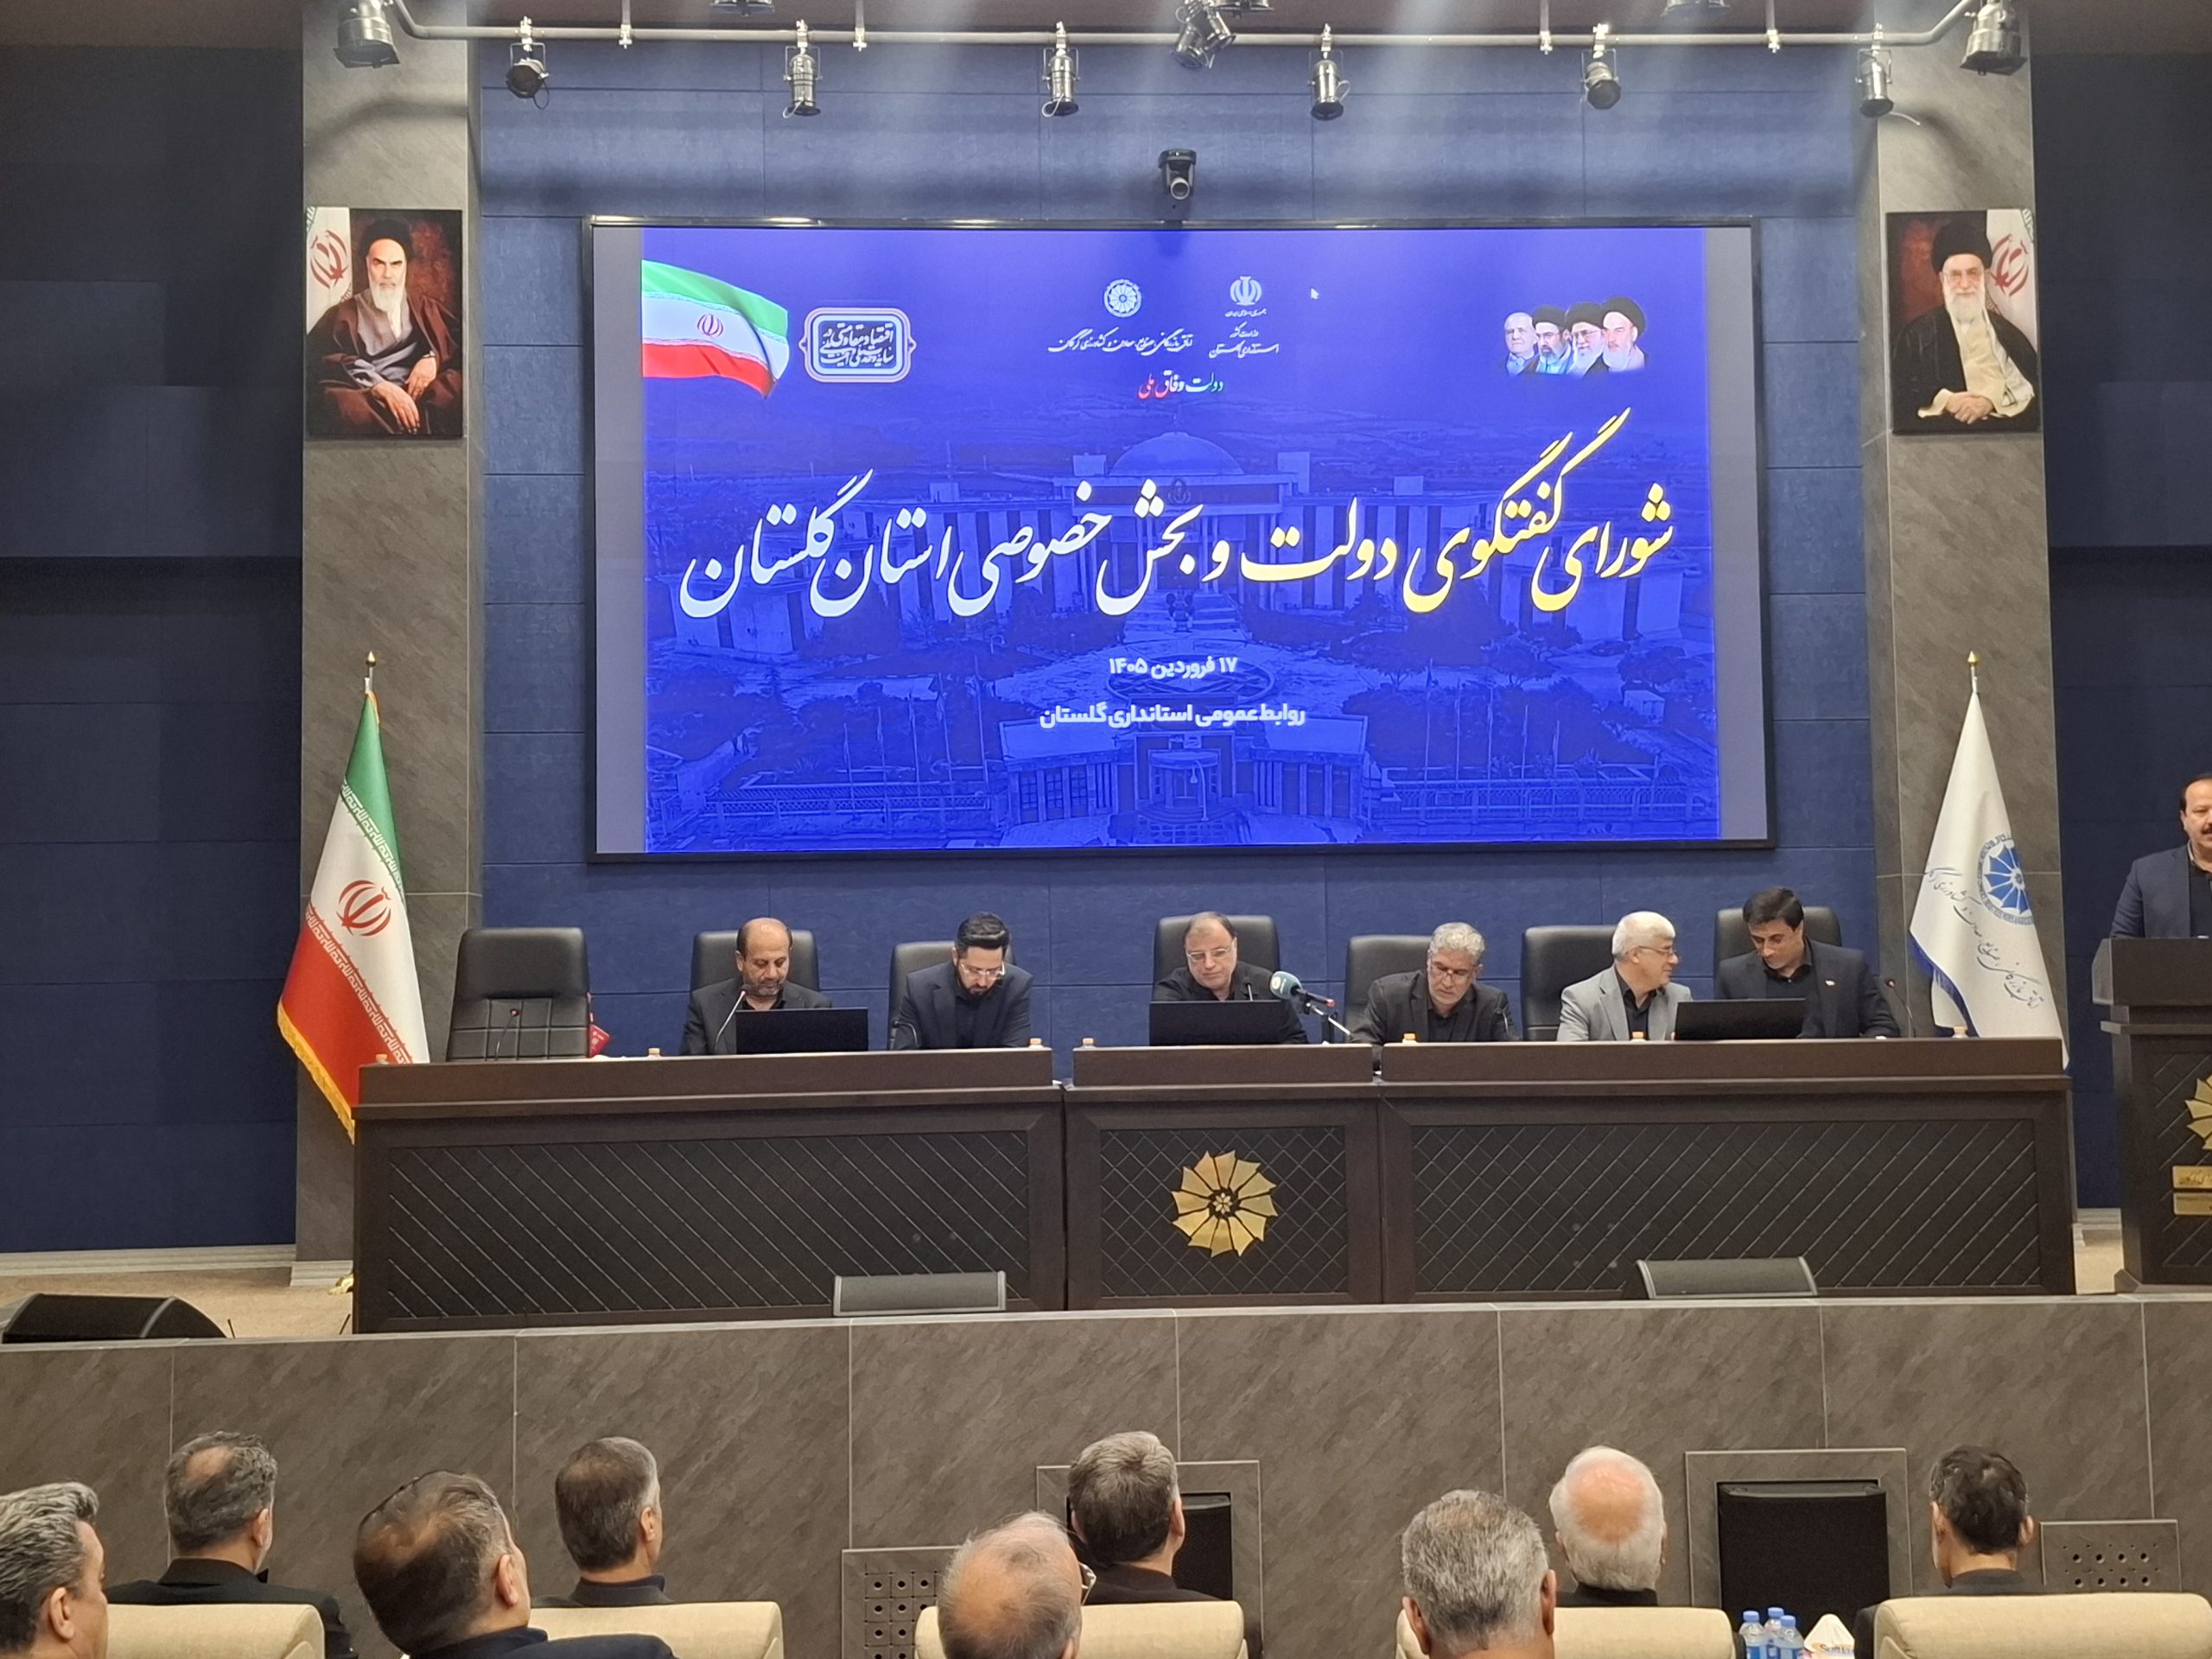
    به گزارش خبرنگار اقتصادی بازار کسب وکار، در نخستین جلسه شورای گفتگوی دولت و بخش خصوصی سال ۱۴۰۵ که با حضور استاندار گلستان، نمایندگان مجلس و جمعی از مسئولین و فعالان اقتصادی استان گلستان در سالن اجتماعات اتاق بازرگانی گرگان برگزار شد، ‌ با تأکید بر شعار سال “اقتصاد مقاومتی در سایه وحدت و امنیت ملی” حول محور نقش کلیدی تولیدکنندگان و سرمایه‌گذاران در مقابله با چالش‌های اقتصادی و امنیتی صحبت شد.

    رئیس اتاق بازرگانی گرگان در یکصد و ششمین جلسه شورای گفتگوی دولت و بخش خصوصی استان گلستان که با حضور جمعی از مسئولین و نمایندگان مجلس در سالن جلسات اتاق بازرگانی گرگان برگزار شد اظهار کرد:  تولیدکنندگان استان با تلاش های گسترده نیازهای کشور را تامین و علیرغم مشکلات موجود فعالیت می کنند.

    امیر یوسفی افزود: با توجه به این که امسال “اقتصاد مقاومتی در سایه وحدت ملی و امنیت ملی” است، وظیفه فعالان اقتصادی تحقق این شعار است.

    وی همچنین گفت مرز اینچه برون باید تقویت شود و خواستار تسهیل واردات کالاهای اساسی و تقویت زیرساخت‌ها شد.


    تولید

    * با تولید، پشتیبان استان های جنگزده باشیم

    نماینده مردم گرگان و آق‌قلا در مجلس شورای اسلامی، نیز در این جلسه عنوان کرد: جنگ و تحریم‌ها، باعث نشده در تامین کالاهای اساسی و انرژی هیچ مشکلی به وجود بیاید و آن را مرهون  تلاش تولیدکنندگان عنوان کرد.

    رمضانعلی سنگدوینی گفت: افزود: در شرایط جنگی، نباید هیچ فشاری بر تولیدکنندگان وارد شود و باید از آن‌ها حمایت ویژه کرد.

    وی گفت: مواردی همچون پرداخت فوری مالیات، قبوض انرژی یا بیمه نباید منجر به فشار مضاعف بر واحدهای تولیدی وارد کند. نظام بانکی هم باید در این شرایط بیش از گذشته در کنار تولیدکنندگان باشد و با ارائه تسهیلات مناسب، مانع از توقف چرخه تولید شود.

    وی همچنین گفت ما باید پشتیبان استان های جنگزده باشیم و نیازهای آنان را در این شرایط تامین و از تولیدکنندگانی که به این استان‌ها کالا ارسال می‌کنند، حمایت کنیم.

    وی در خصوص صادرات سیب‌زمینی هم عنوان کرد:  در صورت وجود مازاد تولید، زمینه صادرات باید فراهم شود.

    مبصری

    *مانعی برای تولید حتی در جنگ نباید وجودداشته باشد

    رضا مبصری دبیر انجمن تولیدکنندگان زنجیره‌ای مرغ ایران هم در این جلسه عنوان کرد: مانعی برای تولید حتی در جنگ نباید وجودداشته باشد.  اما تولید کنندگان در شرایط جنگی می خواهند بدانند بر چه اساسی باید تولید را ادامه دهند؟

    وی تصریح کرد: خریدهایی که برای غلات از مبادی جنوب کردیم علیرغم تمام بمباران های دشمن و علیرغمی که با تاخیرحمل شد و ممکن بود جان رانندگان نیز به خطر بیفتد، انجام شد.

    مبصری گفت:  کریدور شرق خزر در جهت شمالی و جنوب  کریدور بسیار امنی است و با اتکا به این ظرفیت می توان بندر خشک را راه اندازی کنیم و سرمایه گذاران چه در بحث زیرساختی و چه در بحث بهره برداری می توانند به این ظرفیت کمک کنند.

    وی با اشاره به هم جواری و مرزهای امنی که ما با کشورهای مجاور مانند ترکمنستان و قزاقستان و سایر کشورهایی که در این حوزه واقع می شوند داریم،‌ گفت: مراودات بسیار خوبی می شود ایجاد کرد و تهدید را در شرایط جنگی تبدیل به فرصت کرد و به راحتی از مرز اینچه برون با اتکا به مبادی ریلی و زمینی که داریم استفاده کرد.

    *هیچ عذر و بهانه‌ای برای اجرا نکردن مصوبات رفع موانع تولید پذیرفته نیست

    حیدر آسیابی رئیس کل دادگستری گلستان نیز در این جلسه عنوان کرد: در وضعیت فعلی، تأمین کالاهای اساسی و استمرار تولید، یک اولویت ملی است و همه دستگاه‌ها مکلف به همراهی هستند.

    رئیس کل دادگستری گلستان با اشاره به ظرفیت‌های قانونی در حمایت از تولید، افزود: مصوبات ستاد تسهیل و رفع موانع تولید، چه در سطح ملی و چه استانی، حکم قانون دارد و باید بدون وقفه اجرا شود.

    آسیابی با بیان اینکه الزامی بودن اجرای این مصوبات به‌طور صریح در قانون رفع موانع تولید پیش‌بینی شده، تصریح کرد: بر اساس ماده ۵۷۶ قانون مجازات اسلامی، هرگونه استنکاف از اجرای مقررات قانونی، قابل پیگیری قضایی است.

    رئیس کل دادگستری گلستان با هشدار به دستگاه‌های اجرایی و بانک‌ها گفت: هیچ عذر و بهانه‌ای برای اجرا نکردن مصوبات رفع موانع تولید پذیرفته نیست و در صورت گزارش، برخورد قانونی با متخلفان انجام خواهد شد.

    آسیابی با تاکید بر نقش استان گلستان در تأمین امنیت غذایی کشور اظهار کرد: گلستان ظرفیت‌های مهم تولیدی بسیاری دارد و نیاز سایر مناطق کشور را هم تأمین می‌کند، این مهم اهمیت حمایت از تولید را  چند برابر می کند.

    وی تصریح کرد: حمایت از تولید و اشتغال علاوه بر بعد اقتصادی ، نقش مهمی در کاهش آسیب‌های اجتماعی دارد.

    صمت

    *تجهیز هزار و ۸۰۰ واحد نانوایی به سوخت جایگزین

    درویش‌علی حسن‌زاده نیز در این نشست عنوان کرد: موجودی کالاها در بازار گلستان تحت رصد کامل قرار دارد و خوشبختانه در حال حاضر کمبودی در بازار مشاهده نمی‌شود.

    مدیرکل صمت گلستان گفت: اکنون هزار و ۸۰۰ واحد نانوایی برای تأمین سوخت جایگزین تجهیز شده‌اند تا در صورت بروز هرگونه مشکل، نیازهای اساسی مردم و واحدهای تولیدی بدون وقفه تأمین شود.

    مدیرکل صمت گلستان گفت: فهرست واحدهای تولیدی استان به شبکه بانکی ابلاغ شده و از بانک‌ها می خواهیم همکاری لازم را برای پرداخت تسهیلات داشته باشند.

    وی همچنین بر فعال‌سازی ظرفیت‌های ریلی برای تأمین نیازهای کشور و توسعه تجارت تاکید کرد.

    حسن زاده در پایان تصریح کرد‌ که جوجه ریزی در استان به روال طبیعی برگشته و تامین نهاده ها از بنادر جنوب در حال انجام است.

    *اقتصاد مقاومتی به دو رکن اصلی، یعنی سرمایه اجتماعی و امنیت ملی نیاز دارد

    علی اصغر طهماسبی استاندار گلستان نیز در پایان این جلسه، سرمایه‌گذاران و تولیدکنندگان را مورد خطاب قرار داد و عنوان کرد: امروز بخش خصوصی سربازان عرصه اقتصادی هستند و باید در این مسیر همواره حمایت شوند.

    وی تصریح کرد: اقتصاد مقاومتی به دو رکن اصلی، یعنی سرمایه اجتماعی و امنیت ملی نیاز دارد که باید در کنار هم تقویت شوند.

    مسئولین در این جلسه ابراز امیدواری کردند که بخش خصوصی با همت و همکاری، خدمات شایسته‌ای به مردم ارائه دهند و در مسیر تحقق اقتصاد مقاومتی گام بردارند.

  • استقرار کامل چک الکترونیک نباید مشمول زمان شود

    استقرار کامل چک الکترونیک نباید مشمول زمان شود

    به گزارش بازار کسب وکار توسعه ابزارهای پرداخت الکترونیکی طی سال‌های اخیر به یکی از مهم‌ترین سیاست‌های نظام بانکی برای افزایش امنیت و سهولت مبادلات تبدیل شده است.

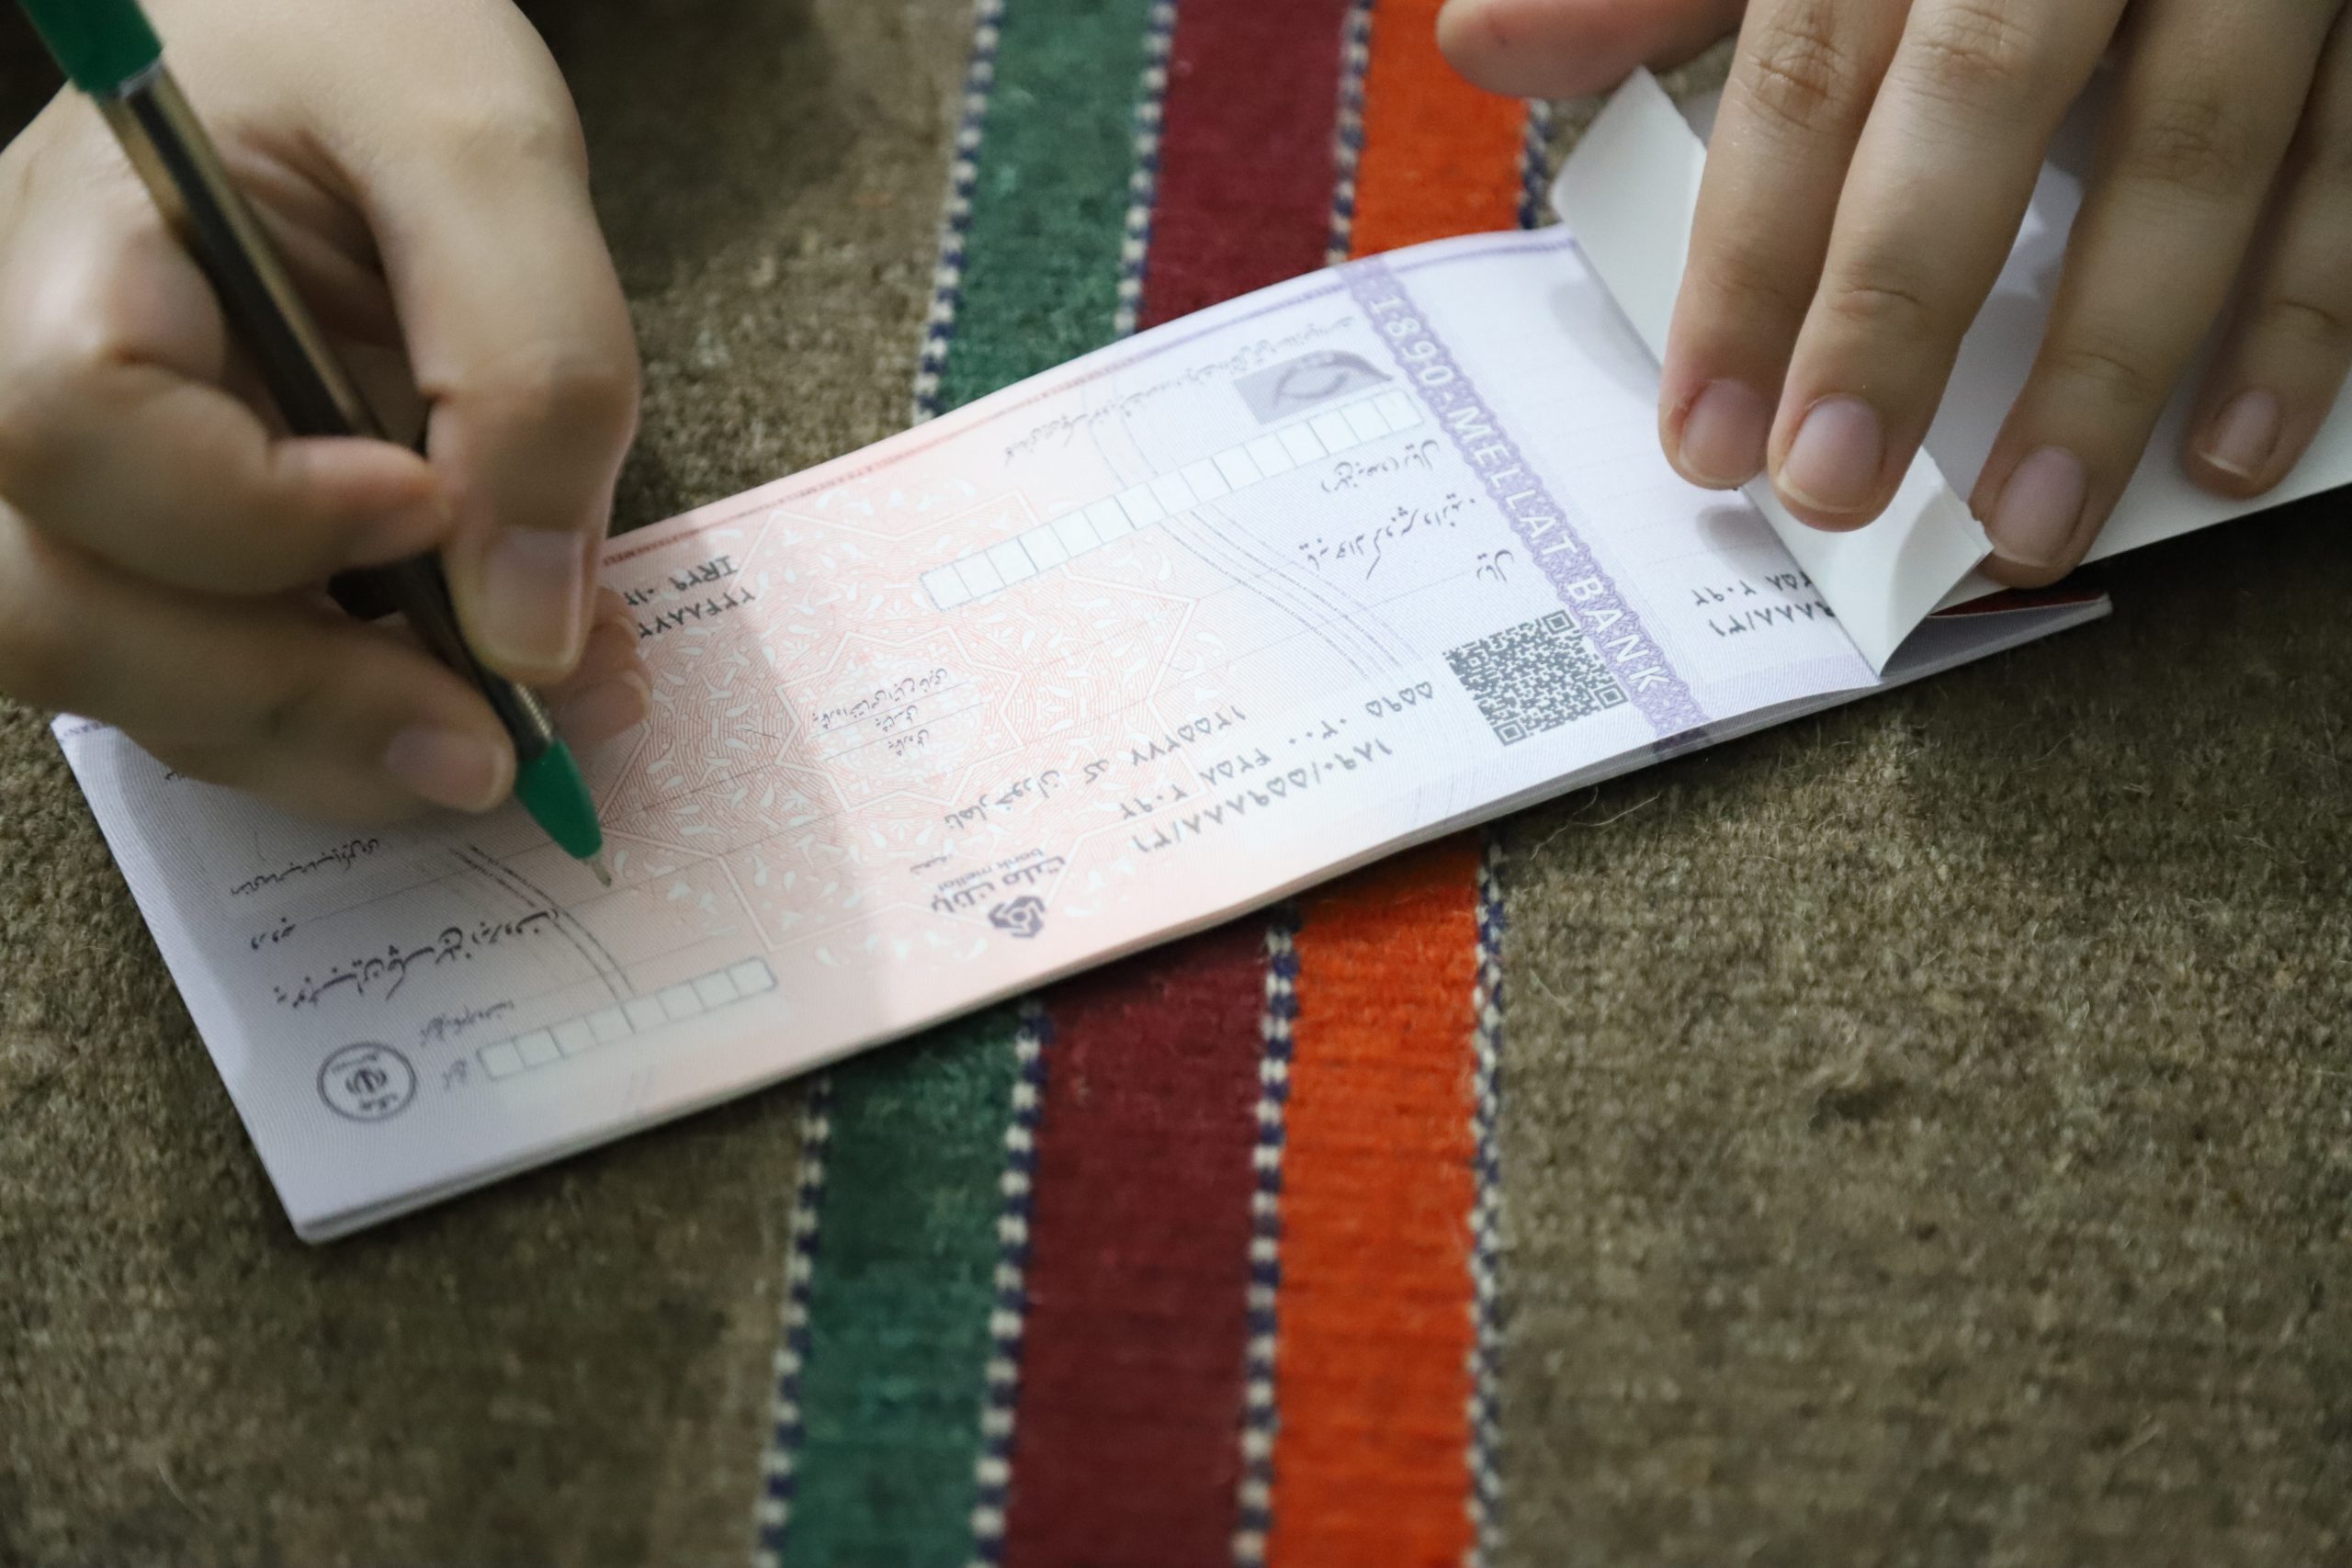
    در این میان، با توجه به دردسرهای همیشگی چک‌های کاغذی، «چک الکترونیک» به عنوان یک جایگزین نوین و کاملاً ایمن پا به عرصه گذاشته است؛ ابزاری که می‌تواند خط بطلانی بر تمام مشکلات و مخاطرات سیستم سنتی بکشد. در این سازوکار مدرن، خطراتی مانند جعل چک، مفقود شدن، سرقت یا عدم تطابق مندرجات عملاً به صفر می‌رسد، چرا که تمامی فرآیند صدور، انتقال و وصول چک در بسترهای امن الکترونیکی ثبت و کنترل می‌شود.

    از سوی دیگر، با حذف نیاز به مراجعه حضوری برای دریافت دسته‌چک یا انتقال و وصول آن، گام بزرگی در جهت رفاه مردم برداشته می‌شود. اهمیت این تحول تا جایی است که قانون‌گذار در برنامه پنج‌ساله هفتم پیشرفت، بانک مرکزی را مکلف کرده تا با برنامه‌ریزی دقیق، پرونده تولید چک کاغذی را تا پایان سال سوم برنامه برای همیشه ببندد.

    با این حال، کارشناسان معتقدند با توجه به زیرساخت‌های موجود و مزایای غیرقابل انکار این طرح، استقرار کامل چک الکترونیک نباید مشمول زمان شود و نیازمند یک اقدام ضربتی است.

    کاهش ازدحام بانکی؛ یک ضرورت امنیتی در شرایط حساس

    در همین راستا ابوالفضل ابوترابی‌فرد، نماینده مردم نجف‌آباد، تیران و کرون در مجلس با اشاره به مزایای متعدد و غیرقابل انکار چک الکترونیک اظهار کرد: «استفاده از چک‌های الکترونیکی می‌تواند تحول قابل توجهی در نظام مبادلات مالی کشور ایجاد کند.

    مهم‌ترین مزیت آن نیز کاهش مراجعات حضوری مردم به شعب بانکی است. در شرایط عادی نیز ازدحام در بانک‌ها یکی از مشکلات شهروندان محسوب می‌شود، اما در شرایط جنگی و امنیتی، این موضوع اهمیت دوچندان پیدا می‌کند.»

    وی با تاکید بر لزوم مدیریت تجمعات افزود: «در شرایطی که کشور با تهدیدات و شرایط خاص مواجه است، تجمع مردم در اماکن پرتردد مانند شعب بانک‌ها می‌تواند مخاطراتی ایجاد کند. در حال حاضر افراد برای دریافت دسته‌چک، تحویل چک به طرف مقابل یا حتی وصول آن ناچار به مراجعه حضوری به بانک هستند و این مسئله باعث افزایش ازدحام در شعب می‌شود؛ در حالی که با توسعه کامل چک الکترونیک می‌توان بسیاری از این مراجعات را به طور کامل حذف کرد.»

    پایان کابوس سرقت و مفقودی در مبادلات بین‌شهری

    این نماینده مجلس در ادامه به چالش‌های همیشگی فعالان اقتصادی در مبادلات فیزیکی اشاره کرد و گفت: «در بسیاری از معاملات، به‌ویژه در مبادلات بین شهرها یا در فرآیندهایی مانند دریافت تسهیلات از پلتفرم‌های مالی، صادرکننده چک مجبور است برگه چک را از طریق پست یا روش‌های دیگر برای گیرنده ارسال کند.

    این فرآیند هم زمان‌بر است و هم ریسک‌هایی مانند گم شدن یا سوءاستفاده را به همراه دارد.»ابوترابی‌فرد تصریح کرد: «در حالی که با گسترش چک الکترونیک، انتقال چک می‌تواند تنها در چند ثانیه و بدون نیاز به هیچ‌گونه جابه‌جایی فیزیکی و با بالاترین ضریب امنیتی انجام شود.»

    تکلیف قانونی بانک مرکزی؛ تعلل جایز نیست

    عضو کمیسیون امور داخلی کشور و شوراها با یادآوری تکالیف بالادستی در این حوزه بیان کرد: «در قانون برنامه هفتم پیشرفت، صراحتاً پیش‌بینی شده است که بانک مرکزی باید به‌گونه‌ای برنامه‌ریزی کند که تا پایان سال سوم برنامه، تولید چک کاغذی متوقف و نسخه الکترونیک آن جایگزین شود.

    این موضوع نشان‌دهنده اهمیت راهبردی چک الکترونیک در نظام مالی کشور است.»ابوترابی‌فرد در پایان با تأکید بر لزوم اقدام فوری نهادهای متولی خاطرنشان کرد: «با توجه به شرایط فعلی کشور و ضرورت گسترش خدمات غیرحضوری در نظام بانکی، انتظار می‌رود بانک مرکزی با قید فوریت موانع اجرایی چک الکترونیک را برطرف کرده و زمینه استفاده فراگیر از آن را فراهم کند.

    تسریع در جایگزینی کامل چک‌های کاغذی با نسخه الکترونیک می‌تواند علاوه بر افزایش بی‌نظیر امنیت و شفافیت مبادلات، به کاهش مراجعات حضوری، صرفه‌جویی در زمان و هزینه مردم و در نهایت ارتقای کارایی نظام بانکی کشور کمک شایانی کند.»

  • ضرورت تسهیل برخورداری از بیمه بیکاری برای کارگران قرارداد موقت

    ضرورت تسهیل برخورداری از بیمه بیکاری برای کارگران قرارداد موقت

    بازار کسب و کار- سرویس اقتصادی: با افزایش تعداد واحدهایی که به علت مشکلات اقتصادی ناشی از شوک بحران جنگ، با چالش‌های مالی دست و پنجه نرم می‌کنند، آمار تعدیل نیرو و اخراج کارگران و حتی موارد عدم تمدید قرارداد افزایش یافته است. نیروی کار در بهار سال نو با موجی از تعدیل، کاهش شیفت، تهدید به اخراج وعدم افزایش حداقل مزد مصوب شورای عالی کار و. . مواجه شد. در این میان برخی با دلگرمی دادن به کارگران و فعالان کارگری، از پوشش گسترده بیمه بیکاری به‌عنوان یک چتر حمایتی برای کارگران صحبت می‌کنند؛ اما اتکای میله این چتر به پایه نهادی بحران‌زده‌تر به نام سازمان تامین اجتماعی، ابعاد این معما را پیچیده‌تر می‌سازد.

    در شرایطی که صاحب‌نظران بر این باور هستند که صندوق بیمه بیکاری به‌عنوان یکی از چند صندوق سازمان تامین اجتماعی، تاب‌آوری محدودی دارد، برخی کارفرمایان در این شرایط خطیر، با سپردن کارگرانی که شاغل ماندن آن‌ها به صرفه نیست، مسئولیت مدیریت بازار کار را عملاً به سازمان تامین اجتماعی و دولت می‌سپارند.

    همه می‌دانند که شرط قانونی بهره‌مندی از بیمه بیکاری، «بیکاری غیرارادی و غیر انتخابی» کارگر است؛ اما سوالی که اینجا مطرح می‌شود، بیش از هرچیز این است که آیا خود این مبلغ بیمه بیکاری تکافوی زندگی روزمره یک کارگر را در سال جدید می‌دهد؟ آیا مبلغ آن متناسب با مزد و حقوق سال ۱۴۰۵ افزایش یافته؟ آیا گسترش این ایده در میان کارفرمایان که به میانجی بیمه بیکاری، کارگر را اخراج کنند، به ساختار اشتغال و صنعت آسیب نمی‌زند؟ در پایان این سوال مطرح می‌شود که این صندوق تا چندماه تاب‌آوری افزایش موارد مراجعه برای دریافت بیمه بیکاری را دارد.

    علیرضا حیدری (نایب رئیس اتحادیه پیشکسوتان جامعه کارگری و کارشناس حوزه کار و تامین اجتماعی) پیرامون حواشی اخیر مطرح شده درباره افزایش مطالبه برخورداری از مقرری بیمه بیکاری اظهار کرد: ما اکنون در بازار کار با یک شوک ناگهانی به دلیل شرایط جنگی مواجهیم. البته در سال ۱۴۰۴ نیز جنگ ۱۲ روزه را داشتیم که در آن زمان هم آثار جنگ خود را نشان داد. به صورتی که مدیرعامل سازمان تامین اجتماعی اخیراً در مصاحبه‌ای اعلام کرده که در سال ۱۴۰۴ به ویژه پس از جنگ دوازده روزه در خردادماه، بیش از ۷۰۰ هزار کارگر بیمه شده  این سازمان را از دست داده و در مقابل تعداد بسیار کمتری به عنوان ورودی (بیمه شده جدید) داشته است. این به آن معناست که با کاهش نیروی کار شاغل مواجه بودیم.

    وی افزود: همه کارگرانی که به شکل قانونی و با قرارداد کار می‌کنند، مبلغ ۳ درصد مربوط به حق بیمه بیکاری را پرداخت می‌کنند، اما همه آن‌ها مشمول دریافت بیمه بیکاری در شرایطی که شغل خود را از دست می‌دهند، نخواهند بود؛ علت این است که قانون‌گذار در ذیل شرایط اخذ مقرری بیمه بیکاری و اتصال آن به کارگر بیکار، به این موضوع تاکید داشته است که بیکاران غیرارادی تنها دارای حق استفاده از این امکان را دارند.

    حیدری تصریح کرد: اما در این میان مشکلی وجود دارد. در بیکاری‌های غیرارادی -که توسط کارفرما و بدون رضایت کارگر به دلیل شرایط مختلف و مشکلات اقتصادی و فنی به وجود می‌آید- این معضل وجود دارد که این نوع بیکاری در قراردادهای موقت چندان قابل شناسایی نیست. از سال ۱۳۷۴ که با رای دیوان عدالت اداری به مرور اشکال مختلف قرارداد موقت گسترش یافت، این مسئله گسترش قابل توجهی یافت. در قرارداد موقت کارفرما می‌تواند در هر موعد پایان قرارداد که معمولاً بیش از یکسال نیست و این روزها گاه به قراردادهای یک‌ماهه و سه‌ماهه بدل شده، دیگر با کارگر تمدید قرارداد نکند. این‌ عدم تمدید قرارداد در حالت عادی مصداق «بیکاری غیرارادی» کارگر تلقی نمی‌شد.

    این فعال کارگری اضافه کرد: از آنجا که در کارگر زمان پایان قرارداد مدت موقت را با اراده خود در ذیل امضای پای قرارداد تایید می‌کند، لذا با تفسیر به وجود آمده، دیگر مشمول بیمه بیکاری نخواهد بود. این مسئله باتوجه به گستردگی قراردادهای موقت مشکلی ایجاد کرد که بعداً در تفاهم‌نامه‌هایی در معاونت روابط کار وزارت کار، تلاش شد تا آن را علاج کنند.

    نایب رئیس اتحادیه پیشکسوتان جامعه کارگری بیان کرد: مسئولان متوجه شدند که اصولاً پایان قراردادها وعدم تمدیدها با کارگران غیرارادی هستند؛ زیرا این گروه از بیکار شدگان غیرارادی دارای قرارداد موقت، در صورت بیکاری باید مدت‌ها در صف جستجو برای یافتن کارگاه بعدی برای بهره‌مندی از فرصت اشتغال منتظر بماند. لذا منطقی نیست در چنین شرایط سختی بیکاری به وجود آمده مصداق «بیکاری ارادی» باشد. به نظر نمی‌رسد کسی بخواهد خود را برای یافتن شغل مجدداً به دردسر بیندازد و عامدانه محیط کار خود را ترک کند یا قراردادش را تمدید نکند.

    این کارشناس روابط کار خاطرنشان کرد: اگر از این کارگران بپرسید که آیا مایل به بازگشت به کارگاه و دریافت رای بازگشت به کار هستید، اکثریت قاطع آن‌ها استقبال می‌کنند. مجری قانون (یعنی سازمان تامین اجتماعی) البته موضوع را از این منظر نمی‌دید. در این شرایط باوجود بحران در بازار کار ایران به دلیل‌عدم شمولیت قرارداد موقتی‌ها در ذیل قانون بیمه بیکاری، تصمیم دیگری اتخاذ شد. باتوجه به آنکه کارگران همگی ۳ درصد حق بیمه بیکاری را پرداخت می‌کردند، انتظار داشتند که روزی از آن بهره‌مند شوند.

    وی تصریح کرد: پس از آن بود که طبق تفاهم‌نامه‌ای میان وزارت کار و سازمان تامین اجتماعی مقرر شد که اگر کارگر قرارداد موقتی بیش از یکسال نزد کارفرما کار کرده و حق بیمه داده و مبلغ ۳ درصد کسورات حق بیمه بیکاری را پرداخت کرده باشد، فسخ قرارداد او حتی با پایان قرارداد، مشمول بیکاری ارادی تلقی نشده و بیکاری غیرارادی تلقی می‌شود. این افراد از سوابق خود می‌توانند استفاده ببرند و از مقرری صندوق بیمه بیکاری بهره‌مند شوند.

    صندوق بیمه بیکاری فعلا به بحران بر نمی‌خورد!

    حیدری تاکید کرد: واقعیت این است که در کارگاه‌های کوچک که بیشترین اشتغال را نیز در آن‌ها داریم، اصولاً کارگران ممکن است نزد یک کارفرما نتوانند حتی یکسال هم بمانند. یعنی ماهیت آن کار به شکلی نیست که یک کارفرما یکسال پیاپی در یک کارگاه با آن‌ها کار کند. این موضوع تنها محدود به کارگر فصلی و کارگر ساختمانی نیست، بلکه در بسیاری از محیط‌ها، کارگر بین واحدهای مشابه در کارگاه‌های مختلف طی یکسال ممکن است جابه‌جا شود. این کارگران از چنین تفاهم‌نامه‌ای محروم می‌مانند زیرا کف سابقه برای شمولیت در قانون بیمه بیکاری جدید یکسال است و به این نحو بسیاری از کارگران قراداد موقت، احتمالاً کماکان از بهره‌مندی از بیمه بیکاری محروم خواهند بود. از این دست کارگران زیاد داریم و در شرایط جنگی باید فکری به حال‌شان کرد.

    این کارشناس حوزه تامین اجتماعی تشریح کرد: در وضعیتی که تعدیل نیرو در جریان بحران این چنینی زیاد است، بسیاری از کارگران ممکن است از همین مزیت بیمه بیکاری محروم باشند. به نظر می‌رسد که در سال ۱۴۰۵، تعداد بیکاران و بیکار شدگان غیرارادی بسیار بیشتر هم بشود. این موضوع دست کم در نیمه نخست امسال قابل رویت خواهد بود.

    این فعال کارگری در ارتباط با ظرفیت و توان صندوق بیمه بیکاری توضیح داد: صندوق بیمه بیکاری در سال ۱۴۰۳ و ۱۴۰۴ مازاد منابع داشت. توجه داشته باشیم برخورداری از قیدِ «الزام به بهره‌مندی مطالبه کننده بیمه بیکاری از یکسال سابقه کار نزد کارفرما» ممکن است برای بسیاری از کارگران بیکار شده ممکن نباشد.

    وی بیان کرد: مسئولان باید بدانند در چنین شرایطی یافتن کار برای کارگر اصلاً آسان نیست. یعنی کارگری که از یک واحد بیکار می‌شود، احتمالاً در همان رشته صنعتی یا خدماتی تخصصی، با انبوه همکاران تعدیل شده دیگر مواجه باشد و شرایط به نحوی نیست که تنها چند کارگاه آسیب دیده باشند. لذا نمی‌توان به امید اینکه کارگر بیکار شده سریع کار پیدا می‌کند، در این شرایط او را تنها گذاشت و از چتر حمایتی بیمه بیکاری بهره‌مند نکرد. لذا وزارت کار ملزم به سیاستگذاری در این جهت است. ضمن اینکه آن تفاهم‌نامه منعقد شده پس از دوره کرونا و جنگ، صرفاً یک تفاهم‌نامه است و تصمیم دولت و وزارت کار در این زمینه باید شکل «قانون» به خودش بگیرد تا حساب و کتابی پیدا کند.

    حیدری در پایان با اشاره به شایعات مطرح شده مبنی بر اینکه «کارفرمایان به صورت سیستماتیک و سراسری نیروی کار را اخراج و آن‌ها را به دریافت مقرری بیمه بیکاری دعوت می‌کنند و این می‌تواند برای منابع تامین اجتماعی بحران بسازد» پاسخ داد: چنین چیزی ممکن نیست زیرا کمتر کارفرمایی تمایل دارد که در این شرایط حاد اقتصادی تولید خود را با اخراج نیروی کار تعطیل کند. میزان تعدیل نیرو به قدری آسیب‌زاست که در طولانی مدت برای کارفرما مجدداً ایجاد زیان می‌کند. ضمن اینکه دولت خود طبق قانون ضامن منابع صندوق بیمه بیکاری است و این موضوع حتی از صندوق‌های بازنشستگی نیز صریح‌تر در قانون آمده است. لذا اگر شرایط جنگی طولانی‌تر شود و تعداد متقاضیان بیمه بیکاری افزایش یابد، خود دولت مکلف به تامین کسری صندوق بیمه بیکاری است و از این زاویه نباید نگران بود.

  • کسب‌وکارهای جنگ‌زده ۱۵۰۰ میلیارد تومان تسهیلات می‌گیرند

    کسب‌وکارهای جنگ‌زده ۱۵۰۰ میلیارد تومان تسهیلات می‌گیرند

    به گزارش بازار کسب وکار؛ سید امیرحسین مدنی، مدیرعامل بنیاد برکت ستاد اجرایی فرمان امام، از اختصاص ۱۵۰۰ میلیارد تومان تسهیلات برای حمایت از واحدهای تولیدی و کسب‌وکارهای آسیب‌دیده در جریان «جنگ رمضان» خبر داد.

    وی با اشاره به پرداخت این تسهیلات حمایتی گفت: «این تسهیلات تا سقف ۵۰۰ میلیون تومان به صورت قرض‌الحسنه با دوره بازپرداخت ۵ ساله به واحدهای خسارت‌دیده پرداخت خواهد شد.

    مدیرعامل بنیاد برکت ستاد اجرایی فرمان امام ادامه داد: همچنین تسهیلات از ۵۰۰ میلیون تا ۵میلیارد تومان مرابحه ۱۵ درصد و ۴ ساله پرداخت می شود.

    وی با اشاره به روند شناسایی واحدهای هدف افزود: «تاکنون نزدیک به ۵ هزار و ۱۰۰ واحد در سراسر کشور شناسایی شده‌اند. این واحدها از طریق شبکه ما در حال اهلیت‌سنجی و برآورد خسارت هستند و انشالله تسهیلات در اختیارشان قرار می‌گیرد.»

    مدیرعامل بنیاد برکت ستاد اجرایی فرمان امام تأکید کرد که این منابع جدا از حمایت‌های احتمالی دولت از جمله کمک‌های بلاعوض است و هدف از آن، بازگشت سریع‌تر این کسب‌وکارها به چرخه تولید و بازار کار عنوان شده است.

    بر اساس اعلام مدیرعامل بنیاد برکت، واحدهای آسیب‌دیده می‌توانند برای ثبت درخواست دریافت خسارت خود با شماره تلفن **۸۹۰۰** تماس حاصل کنند یا به سایت نوآیند (۸۹۰۰٫ir) مراجعه کنند.

    گفتنی است تا به امروز ۹۳ هزار و ۲۳۳ واحد غیرنظامی، ۲۰ هزار و ۷۷۹ واحد تجاری در استان‌ها ‏و ۷۱ هزار و ۵۴۷ واحد مسکونی در استان ها و ۳۱ هزار و ۵۶۲ واحد مسکونی و تجاری در تهران از حملات هوایی آسیب دیده اند.

    ‏

  • نرخ دیه سال ۱۴۰۵ اعلام شد

    نرخ دیه سال ۱۴۰۵ اعلام شد

    به گزارش سرویس اجتماعی بازار کسب و کار، از مرکز رسانه قوه قضائیه، به موجب ابلاغ بخشنامه رئیس قوه قضائیه به تمامی واحدهای قضایی و دادسراهای سراسر کشور و با توجه به بررسی‌های به عمل آمده و در راستای اجرای ماده ۵۴۹ قانون مجازات اسلامی مصوب سال ۱۳۹۲، قیمت دیه کامله در ماه‌های غیرحرام از ابتدای سال ۱۴۰۵ مبلغ ۲۱ میلیارد ریال تعیین شد.

    قیمت دیه کامل در ماه‌های غیر حرام از ابتدای سال ۱۴۰۴ مبلغ ۱۶ میلیارد ریال معادل یک میلیارد و ۶۰۰ میلیون تومان تعیین شد همچنین قیمت دیه کامل در ماه‌های غیر حرام برای سال ۱۴۰۳ مبلغ ۱۲ میلیارد ریال معادل یک میلیارد و ۲۰۰ میلیون تومان، در سال ۱۴۰۲ مبلغ ۹میلیارد ریال معادل ۹۰۰ میلیون تومان و در سال ۱۴۰۱، ۶۰۰ میلیون تومان تعیین شده بود.

    در ماده ۵۴۹ قانون مجازات اسلامی (۱۳۹۲) تصریح شده است: موارد دیه کامل همان است که در مقررات شرع تعیین شده است و میزان آن در ابتدای هر سال توسط رییس قوه قضاییه به تفصیل براساس نظر مقام رهبری تعیین و اعلام می‌ شود.

  • نحوه ارائه خدمات بانکی در نوروز ۱۴۰۵ + نشانی وب سایت بانک‌ها

    نحوه ارائه خدمات بانکی در نوروز ۱۴۰۵ + نشانی وب سایت بانک‌ها

    به گزارش سرویس اقتصادی بازار کسب و کار، در اطلاعیه این کانون آمده است: به منظور ایجاد تسهیلات لازم برای مشتریان به موازات ارائه خدمات الکترونیکی بانک‌ها در روزهای ذکر شده هر یک از بانک‌ها و موسسه اعتباری عضو، شعبی را برای ارائه خدمات ضروری و راهنمایی و پاسخگویی به مشتریان معرفی و اعلام خواهند کرد.

    بر این اساس ساعت کاری این شعب از ۹ الی ۱۲ ظهر تعیین شده و اسامی شعب مزبور از طریق سامانه‌های اختصاصی و کانال‌های ارتباطی هر بانک منتشر خواهند شد.

    هم‌وطنان می‌توانند برای اطلاع از شعب کشیک هر بانک به نشانی اینترنی آنها که در ادامه آمده است مراجعه فرمایند.

    نشانی وب سایت‌های بانک‌های خصوصی به شرح زیر است:
    بانک پاسارگاد
    https://bpi.ir⁠
    بانک پارسیان
    https://parsian-bank.ir⁠
    بانک اقتصاد نوین
    https://enbank.ir⁠
    بانک سامان
    https://sb۲۴.ir⁠
    بانک کارآفرین
    https://karafarinbank.ir⁠
    بانک سینا
    https://sinabank.ir⁠
    بانک سرمایه
    https://sbank.ir⁠
    بانک شهر
    https://shahr-bank.ir⁠
    بانک خاورمیانه
    https://middleeastbank.ir⁠
    بانک گردشگری
    https://tourismbank.ir⁠
    بانک ایران زمین
    https://izbank.ir⁠
    بانک دی
    https://day۲۴.ir⁠
    بانک قرض الحسنه مهر ایران
    http://qmb.ir⁠
    بانک قرض الحسنه رسالت
    https://rqbank.ir⁠
    موسسه اعتباری ملل
    https://melalbank.ir/

    https://ipba.ir/۳۱۱۲/

  • دولت به یاری تامین اجتماعی بیاید/ بیمه‌شدگان خویش فرما توان پرداخت ندارند

    دولت به یاری تامین اجتماعی بیاید/ بیمه‌شدگان خویش فرما توان پرداخت ندارند

    بازار کسب و کار– سرویس اقتصادی: با شروع حملات آمریکا و رژیم صهیونیستی در اسفندماه، بسیاری از نهادها، گروه‌های ذی‌نفع و جامعه مخاطبان سازمان تامین اجتماعی در تعامل خود با این سازمان دچار مشکلاتی شدند. سازمان تامین اجتماعی به برخی نهادها از جمله مراکز درمانی، داروخانه‌ای، بیمه‌های تکمیلی و عمر و برخی شرکت‌های دیگر بدهکار است، اما همزمان این سازمان از بسیاری از ذی‌نفعان خود طلب‌کار هم هست. در این میان دولت و نهادهای عمومی غیردولتی (مثل شهرداری‌ها) بزرگترین ابربدهکاران به تامین اجتماعی هستند. اما علاوه بر این دو بخش، گروه‌های دیگری نیز وجود دارند که تامین اجتماعی از آن‌ها طلب‌کار است.

    کارفرمایان، بیمه‌شدگان خویش‌فرما و سایر گروه‌های خرد دیگر نیز در زمره ذی‌نفعانی هستند که تامین اجتماعی از آن‌ها طلب‌کار است.  معمولاً در ایام بحران‌هایی از قبیل جنگ، حوادث طبیعی و امثال آن، تامین اجتماعی با میانجی‌گری دولت، در رسیدگی به بخشی از طلب‌های خود از کارفرمایان مهلت داده و به تعبیر حقوقی «استمهال» می‌کند.

    اخیراً نیز با آغاز جنگ، سازمان تامین اجتماعی با صدور اطلاعیه‌ای، به کارفرمایان اعلام کرد: «تا پانزدهم فروردین ماه ۱۴۰۵ بازرسی‌های کارگاهی صرفا در صورت تقاضای بیمه‌شده، کارفرما و یا بازرسی‌های تحقیقی انجام می‌شود و هرگونه بازرسی کارگاهی غیرضروری تا تاریخ مذکور متوقف می‌گردد.»

    این امتیازات به کارفرمایان البته گاهی با انتقادات بیمه‌شدگان دیگر سازمان تامین اجتماعی (اعم از بیمه‌شدگان اجباری و خویش‌فرما) مواجه می‌شود؛ زیرا خود تامین اجتماعی موارد کسورات حق بیمه عمر، حق بیمه تکمیلی و مبالغ اقساط وام را بلافاصله پس از واریز حقوق یا انجام خدمات، از آن‌ها کسر می‌کند.

    در این میان مهلت‌های طولانی و اقساط حق بیمه برای کارفرمایان، بخشی از بیمه‌شدگان خویش‌فرما (مرتبط با کارگاه‌های تک نفره یا شاغلانی که کارهای خدماتی یا تولیدی انفرادی می‌کنند) را بر آن داشته تا در شرایطی که وضعیت کسب و کارها به شدت بحرانی است، مطالبه استمهال و حل مشکل حق بیمه خود را بکنند.

    برخی از این بیمه‌شدگان خویش‌فرما در تماس با رسانه‌ها ادعا کردند که به دلیل ایجاد خلاء یک یا دوماهه در پرداخت‌های مربوط به سوابق خود، دیگر نتوانستند در ماه‌های بعدی مبلغی واریز کرده و خدمات بیمه ای به آن‌ها متوقف شده است.

    هرچند خود این سازمان طی روزهای اخیر با اعلام‌عدم نیاز به تمدید کارت هوشمند رانندگان و کارت مهارت کارگران ساختمانی، تا حدی در جهت این هدف کوشیده است؛ اما  هنوز صدها هزار نفر بیمه شده خویش فرمای این سازمان در شرایطی که کسب و کارهایشان دچار مشکل شده و در پرداخت حق بیمه مشکل دارند، کماکان با دشواری مواجه هستند.

    چه باید کرد؟ مداخله دولت به نفع تامین اجتماعی!

    در همین رابطه، حسن صادقی معاون دبیرکل خانه کارگرگفت: واقعیت این است که ما در شرایط جنگی قرار داریم. شرایط جنگی نیز اقتضائات خاص خود را دارد. این جنگ همه اثرات خود را در حوزه‌های اقتصادی و اجتماعی می‌گذارد و برخی اقشار ضعیف و کارگاه‌های کوچک را دچار مشکل می‌کند.

    وی افزود: سازمان تامین اجتماعی نیز نهادی اقتصادی است که خدمت دهنده و خدمت گیرنده است. یعنی مناسبات این سازمان دو سویه بوده و از سویی خدمت می‌گیرد و از طرفی خدماتی را ارائه می‌دهد. در این شرایط نیز انجام تعهدات برای سازمان دشوارتر است. به همین دلیل مدیران تامین اجتماعی در شرایط جنگی تلاش می‌کنند مشکلات را مدیریت کنند.

    معاون دبیرکل خانه کارگر تصریح کرد: سازمان تامین اجتماعی از طریق بانک رفاه خط اعتباری از بانک مرکزی بابت عیدی دریافت کرد و اگر بخواهد این بار در شرایط موجود برای رفاه حال برخی اقشار اقدام به مهلت دادن کند یا مشکلات آن‌ها را مانند بیمه‌شدگان خویش فرما حل کند، باید از سوی دولت و از طریق منابع آن به سازمان کمک شود.

    عضو هیات مدیره کانون بازنشستگان تامین اجتماعی تهران ادامه داد: در مورد سایر اقشار و کارفرمایان نیز همین موضوع صادق است. یعنی اگر قرار است به کارفرمایان نیز مهلتی داده شود، دولت باید بتواند در این شرایط خطیر،  ریسک موجود برای سازمان تامین اجتماعی را پوشش دهد. در شرایطی که بسیاری از کسب و کارهای انفرادی و خدماتی که ناگزیر بیمه شده اجباری نیستند و خویش فرما هستند، با مشکلات اقتصادی مواجه شده‌اند، به نظر می‌رسد دولت باید در شرایط حساس جنگی اقداماتی انجام دهد.

    رئیس اتحادیه پیشکسوتان جامعه کارگری خاطرنشان کرد: ما معتقدیم در این شرایط سازمان تامین اجتماعی به وظایف خود مطابق قانون عمل می‌کند، اما در شرایط بحرانی و جنگی، مسئله ما اقدام فراتر از وظایف و قوانین است و برای چنین چیزی همه ما باید دست و به دست هم داده و بیش از آنچه در دستور کار ماست، برای یکدیگر مایه بگذاریم. کمک به برخی اقشار بیمه شده مثل بیمه‌شدگان خویش‌فرمایی که در شرایط جنگی با خلاء‌هایی مواجه شدند، از همین نمونه‌هاست که نیاز به نوعی از خودگذشتگی اجتماعی و مدیریتی دارد.

    این فعال کارگری در پایان بیان کرد: انتظار ما از دولت این است که باتوجه به تعهداتِ همه‌جانبه و خطیر تامین اجتماعی نسبت به بسیاری از بخش‌های جامعه از حوزه اقتصادی گرفته تا درمانی، به صورت خاص و ویژه خط اعتباری مشخصی را برای حمایت از سازمان تامین اجتماعی ایجاد کند تا این سازمان نیز بتواند وظایف افزوده شده خود را نسبت به بسیاری از اقشاری که دچار مشکل شده اند، به‌نحو احسن انجام دهد.

  • تمدید پرداخت اقساط بانک‌های خصوصی فعلا منتفی است

    تمدید پرداخت اقساط بانک‌های خصوصی فعلا منتفی است

    به گزارش سرویس اقتصادی بازار کسب و کار، محمدرضا جمشیدی، دبیر کانون بانک‌ها و موسسات اعتباری خصوصی  درباره ارسال پیامک‌های موعد واریز اقساط به مردم و مشتریان، اظهار کرد: تا به امروز بانک مرکزی و دولت تصمیمی مبنی بر تمدید پرداخت اقساط بانکی به ویژه بانک‌های خصوصی نگرفته‌ است و مانند جنگ ۱۲ روزه قرار نشده که تاخیری در پرداخت اقساط در نظر گرفته شود.

    وی با بیان اینکه مردم در همان موعد مقرر و سررسید اقساط خود را پرداخت کنند، گفت: بانک‌های خصوصی متعلق به مردم هستند و نمی‌توان با پول و هزینه مردم بذل و بخشش داشته باشیم.

    دبیر کانون بانک‌ها و موسسات اعتباری خصوصی تاکید کرد: امکان این وجود دارد که بانک مرکزی و دولت درباره تمدید مهلت پرداخت اقساط تصمیمی بگیرد ولی تا این لحظه این تصمیم نگرفته نشده و درخواست داریم مردم طبق روال سابق نسبت به پرداخت اقساط سررسید شده اقدام کنند.

  • مسیر تامین منابع/ بانک رفاه جور «شستا» را در پرداخت عیدی بازنشستگان کشید!

    مسیر تامین منابع/ بانک رفاه جور «شستا» را در پرداخت عیدی بازنشستگان کشید!

    به گزارش سرویس اقتصادی بازار کسب و کار، پرداخت دیرهنگام عیدی بازنشستگان سازمان تامین اجتماعی یکی از مشکلات هفته‌های اخیر بازنشستگان بوده است. درحالی که در سنوات گذشته معمولاً بنای سازمان و دولت‌ها بر پرداخت عیدی بازنشستگان تا پایان بهمن ماه بوده است، پرداخت عیدی بازنشستگان تامین اجتماعی در سال جاری تا نیمه اسفند طول کشید. حالا طبق ادعای مدیرعامل این سازمان قرار است، از صبح امروز، این مبلغ عیدی که تامین منابع آن با کش و قوس فراوان میان دولت، شستا و تامین اجتماعی انجام شده، پرداخت شود.

    حسن صادقی (رئیس اتحادیه پیشکسوتان جامعه کارگری و معاون دبیرکل خانه کارگر) در این رابطه اظهار کرد: طبق اطلاعی که سالاری، مدیرعامل سازمان تامین اجتماعی پس از مذاکرات با ما بر سر زمان پرداخت، ارائه داده است، از صبح روز پنج شنبه تا عصر آن روز، عیدی بازنشستگان تامین اجتماعی به مبلغ ۱۰ میلیون تومان به تمامی بازنشستگان، مستمری‌بگیران، ازکارافتادگان و بازماندگان این سازمان پرداخت می‌شود. این عیدی به هر پرونده پرداخت شده و اگر بازنشسته‌ای دو خانوار (دو پرونده) یا بیشتر داشته باشد، عیدی بین هر پرونده بازنشستگی تقسیم می‌شود.

    وی افزود: با پیگیری‌های مجدانه مدیرعامل سازمان تامین اجتماعی در مذاکره با بانک رفاه و بانک مرکزی، تا حدود ۲۰ هزار میلیارد تومان کسری سازمان تامین اجتماعی را برای پرداخت مبالغ عیدی بازنشستگان توانستند دریافت کنند. فعلاً این کسری به مدد تلاش‌های صورت گرفته رفع شده و جا دارد که به عنوان اعضای تشکل‌های ذی‌نفع از آقای سالاری بابت تلاش بسیارش در این زمینه تشکر کنیم.

    صادقی اضافه کرد: ما امیدواریم به همین ترتیب، حقوق بازنشستگان در اسفندماه نیز به موقع و حداقل یک هفته قبل از عید پرداخت شود. همچنین امیدواریم در سال جدید به همین ترتیب، به مرور گرفتاری‌های سازمان تامین اجتماعی نیز در مسیر حل شدن قرار گیرد و متناسب‌سازی سال ۱۴۰۵ به عنوان سال آخر به خوبی انجام گیرد.

    عضو هیات مدیره کانون بازنشستگان تامین اجتماعی تهران درباره نحوه تامین مالی مبالغ کسری ناشی از عیدی بازنشستگان و وام گرفتن مجدد تامین اجتماعی از بانک رفاه، توضیح داد: واقعیت این است که بانک رفاه پس از بازگردانده شدن به تامین اجتماعی منابع خط اعتباری لازم برای پرداخت چنین مبالغی را نداشت. تلاش شخص مدیرعامل سازمان تامین اجتماعی این بود که با رایزنی از طریق بانک مرکزی، مشکل بانک رفاه حل شود. خوشبختانه مجوز اعطای خط اعتباری از سوی بانک مرکزی برای بانک رفاه برای مورد خاص عیدی بازنشستگان انجام شد.

    رئیس اتحادیه پیشکسوتان جامعه کارگری با اشاره به اینکه ایجاد خط اعتباری برای بانک رفاه در ایران سابقه طولانی دارد، گفت: معمولاً در صورت اعطای خط اعتباری به بانک رفاه از سوی بانک مرکزی، یا مستقیم توسط سازمان تامین اجتماعی با بانک رفاه تسویه حساب می‌شد یا بعداً از طریق انتقال سهام و املاک دولت و تامین اجتماعی به جای بدهی‌های آن‌ها، مبالغ خط اعتباری دریافت شده بازگردانده می‌شد.

    معاون دبیرکل خانه کارگر در پاسخ به سوالی پیرامون سرنوشت تعهد شستا به تامین نیمی از منابع لازم برای پرداخت عیدی بازنشستگان به تامین اجتماعی، تصریح کرد: واقعیت این است که ما انتظار داشتیم مدیرعامل محترم شرکت سرمایه‌گذاری سازمان تامین اجتماعی (شستا)  امسال باتوجه به شرایط اقتصادی، تعهد نه چندان بزرگی مانند تامین بخشی از منابع عیدی بازنشستگان را انجام دهد و در مقابل مطالبه این تعهد مقاومت نکنند، اما متاسفانه این مقاومت از جانب ایشان و مجموعه شستا رخ داد.

    وی با اشاره به اینکه «مدیرعامل شستا هنوز به شکل شفاف و روشن، علت‌ عدم تامین کامل منابع مورد تعهد برای پرداخت عیدی بازنشستگان را تشریح نکرده و نمایندگان بازنشستگان در این رابطه از او انتظاراتی دارند» گفت: فعلاً بانک رفاه کارگران و بانک مرکزی کشور، جور مجموعه پرآوازه شستا را در پرداخت عیدی بازنشستگان کشیده‌اند. شستا خود را مقید به تعهدات خود به سازمان تامین اجتماعی -که در سند بودجه سالانه دولت تصویب شده- ندانسته و به نظر می‌رسد یکی از علل تاخیر در پرداخت عیدی بازنشستگان تامین اجتماعی، همین مقاومت شستا در پرداخت منابع مورد تعهد عیدی است. این درحالی است که کلیه شرکت‌های شستا، خود حاصل سرمایه‌گذاری دارایی‌ها و اندوخته بازنشستگان تامین اجتماعی هستند.

  • تأمین اعتبار عیدی بازنشستگان تامین اجتماعی/ آغاز پرداخت عیدی از ۱۴ اسفند

    تأمین اعتبار عیدی بازنشستگان تامین اجتماعی/ آغاز پرداخت عیدی از ۱۴ اسفند

    به گزارش سرویس اقتصادی بازار کسب و کار، بنابر اعلام سازمان تأمین اجتماعی پرداخت عیدی حدود ۵ میلیون نفر بازنشسته و مستمری‌بگیر تامین اجتماعی، در روز پنج‌شنبه ۱۴ اسفند آغاز می‌شود.

    با توجه افزایش مبلغ عیدی طبق مصوبه هیات دولت، مجموعا مبلغی بالغ بر ۴۰هزار میلیارد تومان وجه برای پرداخت عیدی مورد نیاز بود که با پیگیری‌ها و تلاش‌های صورت گرفته و بویژه حمایت ویژه رئیس‌جمهور محترم، در جلسۀ مشترک احمد میدری و عبدالناصر همتی و سایر مسئولان ذیربط در روز جاری منابع مورد نیاز از طرق مختلف مورد توافق قرار گرفت و بنابراین واریز عیدی از صبح پنج شنبه ۱۴ اسفند ماه، به ترتیب حروف الفبا و از طریق بانک‌های عامل انجام خواهد شد.

  • بزودی اسکناس یک میلیون تومانی توزیع می‌شود

    بزودی اسکناس یک میلیون تومانی توزیع می‌شود

    به گزارش بازار کسب و کار، یک مقام مسئول به ایلنا گفت: اسکناس یک میلیون تومانی هنوز در عابربانک‌ها توزیع نشده اما به زودی در عابربانک‌ها در دسترس مردم خواهد بود .

  • ۸۵۰ میلیارد تومان خسارت کشاورزی گلستان جبران شد

    ۸۵۰ میلیارد تومان خسارت کشاورزی گلستان جبران شد

    به گزارش بازار کسب وکار، حمید حسین‌پور معاون برنامه‌ریزی و امور اقتصادی سازمان جهاد کشاورزی استان گلستان اظهار کرد: در سال گذشته سازمان جهاد کشاورزی استان گلستان با پرداخت ۸۵۰ میلیارد تومان خسارت به حمایت از کشاورزان آسیب‌دیده پرداخت.

    وی گفت: از این مبلغ، ۵۵۰ میلیارد تومان تاکنون به‌حساب کشاورزان واریز شده و مابقی نیز به‌تدریج در حال واریز است.

    حسین‌پور عنوان کرد: جهاد کشاورزی تنها حامی مالی کشاورزان در زمان بحران است ما به دنبال حمایت از کشاورزان هستیم و افتخار می‌کنیم که در کنار آن‌ها باشیم.

    وی تصریح کرد: متأسفانه برخی کشاورزان در زمان بروز خطر، به فکر چاره‌جویی نمی‌افتند یا از فرصت بیمه استقبال نمی‌کنند.

    حسین‌پور گفت:  بیمه محصولات کشاورزی برای کشت گلزار اجباری نبوده است بخش قابل‌توجهی از کشاورزان اطلاع دقیقی از جزئیات و ضرورت بیمه نداشتند به همین دلیل، استقبال از بیمه در سال گذشته به‌اندازه کافی نبود.

    گفتنی است، سال‌های اخیر، بلایای طبیعی از جمله خشکسالی، سیل، طوفان و … خساراتی به حوزه کشاورزی وارد کرده است

    گهگاه عدم پرداخت به‌موقع غرامت و محاسبه نادرست، باعث تحمیل ضررهای زیادی به کشاورزان می شود. باور فعالان حوزه کشاورزی این است که طی سال‌های گذشته ضررهای بسیاری به کشاورزان وارد شده که برخی‌شان به سبب نبود بیمه پیگیری نشده و بخشی دیگر به سبب عدم ارزیابی دقیق و پر‌داخت به موقع غرامت در زمان مناسب و درست جبران نشده است

    به سبب وقوع چالش‌های اقلیمی همچون سیل، طوفان، سرمازدگی، خشکسالی و… فراگیری صندوق بیمه کشاوزان و درنظرگیری اعتبارکافی این حوزه یکی ا‌ز مهم‌ترین مطالبات کشاورزان و مسئولان این حوزه بوده است.

    .به عقیده کارشناسان این حوزه توسعه صندوق بیمه محصولات کشاورزی امری درست و گا‌می رو به جلوست چراکه موجب اطمینان خاطر کشاورزان می‌گردد و انگیزه‌شان برای تولید را افزایش می‌دهد.

  • شورای هماهنگی بانک‌ها فاقد وجاهت قانونی است

    شورای هماهنگی بانک‌ها فاقد وجاهت قانونی است

    به گزارش سرویس اقتصادی بازار کسب و کار و به گزارش خانه ملت به نقل از مرکز رسانه، بین الملل و نظارت عمومی دیوان محاسبات کشور، بر اساس اعلام شورای حقوقی این نهاد نظارتی، کلیه مصوبات و تصمیمات منتسب به شورای هماهنگی بانک‌ها، از جمله ایجاد ساختار اداری و سایر تعهدات مالی، بلااثر و فاقد مجوز قانونی است.

    دیوان محاسبات کشور با هدف پیشگیری از تعارض منافع و همچنین صیانت از منابع بانکی، بر لزوم التزام بانک‌ها به ضوابط قانونی و اجتناب از استناد به مصوبات فاقد اعتبار تاکید دارد.

  • جزئیات بازگشت بانک رفاه/ حق مسکن کارگران افزایش می‌یابد

    جزئیات بازگشت بانک رفاه/ حق مسکن کارگران افزایش می‌یابد

    به گزارش بازار کسب و کار، در پایان این نشست، احمد میدری (وزیر تعاون، کار و رفاه اجتماعی) بیان کرد: در حوزه بازنشستگان و سازمان تامین اجتماعی، اقداماتی چون همسان‌سازی و متناسب‌سازی و تادیه بدهی‌ها وظیفه دولت است و لطفی نیست اما تشکر بازنشستگان ناشی از بزرگواری آن‌هاست.

    وی افزود: در بحث بانک رفاه و بازگشت آن به تامین اجتماعی ما خواستیم تا موافقت رهبری در این زمینه اخذ شود و مجوزات لازم را قبل از عید بگیریم. ما در این زمینه نگرانی داشتیم و سران سه قوه همگی با این موضوع همراه بودند. فاصله بین بانک رفاه و بازنشستگان نباید افزایش یابد و سران سه قوه این را مصوب کردند.

    وی ادامه داد: با افزایش سرمایه بانک رفاه، برخی محدودیت‌ها برای بازگشت بانک رفاه رفع شد.

    میدری با اشاره به مشکلات درمان تامین اجتماعی گفت: در آیین نامه مربوطه، قرار است بند مربوطه به ورود پزشکان از طریق وزارت بهداشت به مجموعه تامین اجتماعی اصلاح و تصویب شود. آقای پزشکیان وقت زیادی در حوزه درمان و بحث پزشک خانواده می‌گذارند و تغییر مسیری جدی در مسیر امنیت سلامت در راه است.

    وزیر کار تصریح کرد: مستمری بازنشستگان بستگی به وضعیت درآمدی و حداقل مزد دارد. در هفته گذشته درباره حداقل دستمزد بحث داشتیم و بحث حق مسکن مطرح شد. کارفرمایان ما علیرغم انتظار در این حوزه پیش قدم شدند و گفتند در حوزه مسکن هرچه کارگران بگویند قبول می‌کنیم.

    میدری خاطرنشان کرد: ما پیشنهاد کردیم که درصدی از حداقل دستمزد در حوزه حق مسکن به صورت قانونی تعیین شود که این در مستمری بازنشستگان هم تاثیر خواهد گذاشت.

    وزیر تعاون با اشاره به مشکلات تحریم‌ها و اختلال در فروش نفت و کاهش درآمد کشور گفت: دولت ما پای میز مذاکره بود که آمریکا زیر میز مذاکره زد. آنچه باید ادامه یابد، استقامت از این مسیر برای مایوس شدن آن‌ها از مسیر فشار است تا بتوانیم به حالت عادی با دنیا برگردیم. چین دو دهه درگیری شدیدی با نظم جهانی داشت ولی به قدری پیشرفت کرد که قدرت این کشور را پذیرفتند. ما نیز نیازمند گذر و استقامت از این شرایط هستیم تا وجود و استقلال ما را بپذیرند.

    وی در پایان تاکید کرد: ما در بحث حق مسکن تلاش می‌کنیم که حق مسکن بازنشستگان تامین اجتماعی را هم مانند کارگران شاغل افزایش دهیم.

  • تامین اجتماعی۷۰ همت به حوزه سلامت بدهی دارد

    تامین اجتماعی۷۰ همت به حوزه سلامت بدهی دارد

    به گزارش بازار کسب و کار، وزیر بهداشت با تفکیک شرایط بحرانی و عادی در نظام سلامت، اظهار کرد: در شرایط اورژانس مانند تروما در دوران جنگ یا تأمین دارو در ایام اربعین، نظام سلامت با بسیج منابع و مدیریت جهادی توانسته نیازها را به‌موقع پاسخ دهد، اما اداره شرایط عادی مستلزم برنامه‌ریزی منسجم، ساختارمند و مبتنی بر شواهد است.

    وی با اشاره به لزوم اتصال سه ضلع اصلی نظام سلامت افزود: تجویزکنندگان، بخش رگولاتوری و توزیع شامل سازمان غذا و دارو و داروخانه‌ها، و در نهایت مردم به عنوان هدف اصلی خدمات، باید در یک زنجیره هماهنگ و شفاف عمل کنند تا از ایجاد تقاضای القایی و بازارسازی غیرواقعی جلوگیری شود.

    ظفرقندی اقتصاد سلامت را نیازمند پروتکل‌مندی دانست و تصریح کرد: هیچ کشوری بدون استقرار راهنماهای بالینی و نظام ارجاع نمی‌تواند منابع خود را مدیریت کند. در بسیاری از کشورها انجام خدمات پاراکلینیک خارج از پروتکل مجاز نیست و بخش قابل توجهی از صرفه‌جویی‌ها از همین مسیر حاصل می‌شود.

    وزیر بهداشت با اشاره به هزینه‌های سنگین برخی اقلام دارویی گفت: در مواردی سالانه بیش از ۴ همت برای یک قلم دارو هزینه می‌شود، در حالی که نظام مشخص و سخت‌گیرانه‌ای برای تعیین واجدان شرایط مصرف وجود ندارد و این موضوع فشار مضاعفی بر منابع عمومی وارد می‌کند.

    وی در بخش دیگری از سخنان خود به چالش ورود فناوری‌ها و تجهیزات غیرمبتنی بر شواهد اشاره کرد و افزود: تجربه جهانی نشان داده برخی فناوری‌ها پس از سال‌ها تبلیغ و مصرف گسترده، در مطالعات علمی بی‌اثر یا حتی مضر ارزیابی شده‌اند. بنابراین نظارت علمی دقیق بر ورود تجهیزات و فرآورده‌های سلامت‌محور یک ضرورت اجتناب‌ناپذیر است

    ظفرقندی با اشاره به انباشت بدهی‌های حوزه سلامت، از بدهی حدود ۷۰ همتی سازمان تأمین اجتماعی خبر داد و گفت: با پیگیری‌های انجام‌شده در دولت و هماهنگی با سران قوا، مجوز انتشار اوراق برای تسویه بخشی از بدهی دانشگاه‌های علوم پزشکی صادر شده و جلسات متعددی نیز با بانک مرکزی برای تسهیل تأمین و انتقال ارز برگزار شده است.

    وی درباره ارز ترجیحی دارو و تجهیزات پزشکی نیز اظهار کرد: در جلسات فشرده کمیسیون تلفیق، ابعاد مختلف این موضوع بررسی شد. هرگونه تغییر در نرخ ارز باید به‌گونه‌ای مدیریت شود که مابه‌التفاوت آن به‌طور کامل برای حمایت از مردم پیش‌بینی شود، در غیر این صورت فشار معیشتی و پیامدهای اجتماعی قابل توجهی ایجاد خواهد شد.

    وزیر بهداشت در جمع‌بندی تأکید کرد: راه برون‌رفت از چالش‌های موجود، استقرار انضباط علمی و اخلاق حرفه‌ای در تمام سطوح، تشکیل گروه‌های تخصصی برای تدوین پروتکل‌های تجویز به‌ویژه در حوزه آنتی‌بیوتیک‌ها، و حرکت به سمتی است که بیمار در بیمارستان یا داروخانه با هزینه‌های پیش‌بینی‌ناپذیر مواجه نشود.

    بنا بر اعلام سازمان غذا و دارو، وزیر بهداشت خواستار هم‌افزایی همه بخش‌های حاکمیتی برای اصلاح ساختار اقتصاد دارو و تجهیزات پزشکی شد و تأکید کرد مدیریت علمی منابع می‌تواند ضمن ارتقای بهره‌وری، فشار مالی بر مردم را در حوزه درمان کاهش دهد.

  • بانک مرکزی و دلار؛ وقتی نوسان ارزی نفس اقتصاد دیجیتال را می‌گیرد

    بانک مرکزی و دلار؛ وقتی نوسان ارزی نفس اقتصاد دیجیتال را می‌گیرد

    افزایش نرخ دلار طی ماه‌های اخیر، فضای فعالیت کسب‌وکارهای آنلاین را با چالش‌های جدی مواجه کرده و معادلات اقتصادی این بخش نوپا را بر هم زده است. بسیاری از فعالان این حوزه معتقدند که نوسانات ارزی، دیگر یک ریسک مقطعی نیست، بلکه به تهدیدی ساختاری برای اقتصاد دیجیتال کشور تبدیل شده است.

    رضا الفت‌نسب، رئیس اتحادیه کشوری کسب‌وکارهای مجازی، با اشاره به وابستگی بالای بازار آنلاین به کالاهای وارداتی، تأکید می‌کند که افزایش نرخ دلار مستقیماً بهای تمام‌شده کالاها را بالا برده و حاشیه سود فروشندگان را به حداقل رسانده است. این فشار اقتصادی، بیش از هر چیز بر دوش کسب‌وکارهای کوچک و متوسط آنلاین سنگینی می‌کند.

    به گفته او، کالاهای پرفروش در پلتفرم‌های آنلاین، به‌ویژه موبایل، لوازم دیجیتال و تجهیزات الکترونیکی، عمدتاً وارداتی هستند و با هر جهش ارزی، قیمت آن‌ها به‌سرعت تغییر می‌کند. این وضعیت، امکان برنامه‌ریزی میان‌مدت و بلندمدت را از فروشندگان سلب کرده است.

    در چنین شرایطی، بسیاری از فعالان بازار ناچار شده‌اند سود خود را کاهش دهند تا بتوانند مشتریان را حفظ کنند. اما این راهکار، موقتی و پرهزینه است و در بلندمدت به تضعیف بنیه مالی کسب‌وکارها منجر می‌شود.

    الفت‌نسب با صراحت، بانک مرکزی را مسئول اصلی وضعیت فعلی بازار ارز معرفی می‌کند و معتقد است که این نهاد، اقدام مؤثر و پایداری برای کنترل نرخ دلار انجام نداده است. به باور او، سیاست‌های ارزی نه‌تنها ثبات ایجاد نکرده، بلکه به افزایش نااطمینانی در بازار دامن زده است.

    رشد نرخ دلار، تنها فروشندگان را تحت فشار قرار نداده، بلکه قدرت خرید مصرف‌کنندگان را نیز به‌شدت کاهش داده است. کاربران امروز بیش از گذشته نسبت به قیمت‌ها حساس شده‌اند و کوچک‌ترین تغییر قیمتی می‌تواند منجر به انصراف از خرید شود.


    نوسان ارز، از کاهش قدرت خرید مردم تا اختلال در زنجیره تأمین فروشگاه‌های آنلاین

    افزایش بی‌وقفه نرخ دلار در ماه‌های اخیر، تنها یک شاخص اقتصادی نیست؛ بلکه به گفته فعالان بازار، به عاملی تعیین‌کننده در تضعیف کسب‌وکارهای آنلاین و کاهش قدرت خرید مردم تبدیل شده است. رئیس اتحادیه کشوری کسب‌وکارهای مجازی با انتقاد صریح از عملکرد بانک مرکزی، این نهاد را بازیگر اصلی افزایش نرخ ارز می‌داند؛ موضوعی که پیامدهای آن مستقیماً به بازار دیجیتال و معیشت خانوارها سرایت کرده است.


    افزایش حساسیت مشتریان به قیمت و تخفیف، الگوی خرید آنلاین را تغییر داده است. بسیاری از کاربران، خریدهای غیرضروری را به تعویق انداخته یا به‌طور کامل از سبد مصرف خود حذف کرده‌اند؛ مسئله‌ای که به کاهش حجم معاملات در پلتفرم‌های آنلاین انجامیده است.

    در همین حال، فروشندگان نیز برای کاهش ریسک، محتاط‌تر از گذشته عمل می‌کنند. کاهش موجودی انبار، یکی از پیامدهای مستقیم بی‌ثباتی ارزی است؛ چراکه نگهداری کالا در چنین فضایی، می‌تواند زیان‌های سنگینی به همراه داشته باشد.

    لغو سفارش‌ها به دلیل نوسان قیمت، به یکی از شکایت‌های اصلی کاربران تبدیل شده است. فاصله زمانی کوتاه میان ثبت سفارش و تغییر قیمت ارز، موجب شده برخی فروشندگان ناچار به لغو فروش شوند؛ موضوعی که اعتماد مشتریان را خدشه‌دار کرده است.

    رئیس اتحادیه کشوری کسب‌وکارهای مجازی معتقد است که اقتصاد دیجیتال هنوز جایگاه شایسته‌ای در میان اولویت‌های سیاست‌گذاران ندارد. سهم بازار آنلاین در اقتصاد کشور محدود باقی مانده و حمایت‌های ساختاری از این بخش، در حد شعار متوقف شده است.

    او هشدار می‌دهد که ادامه این روند، می‌تواند رشد تجارت آنلاین را با اختلال جدی مواجه کند و فرصت‌های اشتغال‌زایی و نوآوری را از بین ببرد. این در حالی است که اقتصاد دیجیتال در بسیاری از کشورها، موتور محرک رشد اقتصادی محسوب می‌شود.

    دولت تاکنون تصمیم مشخصی برای تغییر رویه بانک مرکزی اتخاذ نکرده و این سکوت، نگرانی فعالان بازار را دوچندان کرده است. به گفته الفت‌نسب، تداوم سیاست‌های فعلی، آسیب‌های بیشتری به خرید آنلاین و اعتماد عمومی وارد خواهد کرد.

    در استان‌هایی مانند گلستان که بخش قابل توجهی از کسب‌وکارهای نوپا به فضای آنلاین وابسته‌اند، این شرایط می‌تواند پیامدهای اجتماعی و معیشتی گسترده‌تری به همراه داشته باشد. کاهش فروش، به معنای کاهش درآمد و در نهایت تعدیل نیرو است.

    فعالان بازار معتقدند که بی‌ثباتی ارزی، زنجیره تأمین را مختل کرده و حتی کسب‌وکارهایی که تولید داخل دارند نیز به‌طور غیرمستقیم از افزایش هزینه‌ها متأثر شده‌اند.

    از سوی دیگر، افزایش نرخ دلار، فضای رقابتی سالم را از بین برده و زمینه را برای سوداگری و فعالیت‌های غیرشفاف فراهم کرده است. در چنین شرایطی، کسب‌وکارهای شفاف و قانون‌مند بیشترین آسیب را می‌بینند.

    نبود چشم‌انداز روشن ارزی، سرمایه‌گذاری در حوزه دیجیتال را با تردید مواجه کرده است. سرمایه‌گذاران، در فضایی که ثبات اقتصادی وجود ندارد، تمایل کمتری به ورود یا توسعه فعالیت‌های خود نشان می‌دهند.

    کارشناسان اقتصادی تأکید می‌کنند که کنترل نرخ ارز، تنها یک اقدام پولی نیست، بلکه نیازمند هماهنگی میان سیاست‌های مالی، تجاری و نظارتی است؛ هماهنگی‌ای که در حال حاضر کمتر دیده می‌شود.

    در این میان، نقش نهادهای نظارتی در مطالبه‌گری و پاسخ‌خواهی از سیاست‌گذاران پولی، بیش از گذشته اهمیت پیدا می‌کند؛ نقشی که به باور فعالان بازار، به‌درستی ایفا نشده است.

    اقتصاد دیجیتال ایران، در نقطه‌ای حساس قرار دارد؛ نقطه‌ای که تصمیم‌های امروز، مسیر آینده این بخش را تعیین خواهد کرد.

    بی‌توجهی به هشدارهای فعالان بازار، می‌تواند فرصت رقابت منطقه‌ای و جهانی را از کشور سلب کند و شکاف دیجیتال را عمیق‌تر سازد.

    در نهایت، آنچه امروز کسب‌وکارهای آنلاین مطالبه می‌کنند، نه امتیاز ویژه، بلکه ثبات، شفافیت و سیاست‌گذاری قابل پیش‌بینی است؛ مؤلفه‌هایی که بدون اصلاح رویکرد ارزی، دست‌یافتنی نخواهد بود.


    عملکرد دستگاه‌های نظارتی در قبال نوسانات ارزی، با انتقادات جدی مواجه است. در شرایطی که آثار افزایش نرخ دلار به‌روشنی در معیشت مردم و کسب‌وکارها دیده می‌شود، واکنش‌ها اغلب به اظهارنظرهای مقطعی محدود مانده است.

    مجلس شورای اسلامی، به‌عنوان نهاد قانون‌گذار و ناظر بر عملکرد دولت، تاکنون اقدام مؤثری برای الزام بانک مرکزی به پاسخ‌گویی شفاف انجام نداده است. ابزارهای نظارتی مجلس، کمتر در خدمت کنترل سیاست‌های ارزی قرار گرفته‌اند.

    سؤال اساسی اینجاست که چرا گزارش‌های کارشناسی و هشدارهای فعالان اقتصادی، به طرح‌های الزام‌آور و تصمیم‌های عملی منجر نشده است. این فاصله میان واقعیت بازار و تصمیم‌سازی، نشانه ضعف نظارت است.

    نمایندگان مجلس، به‌ویژه در کمیسیون‌های اقتصادی، می‌توانستند با پیگیری مستمر، شفاف‌سازی سیاست‌های ارزی و زمان‌بندی اصلاحات، از تعمیق بحران جلوگیری کنند؛ اما این نقش کمرنگ باقی مانده است.

    نبود مطالبه‌گری جدی از سوی نهادهای نظارتی، پیام نادرستی به بازار مخابره کرده و این تصور را ایجاد کرده است که افزایش نرخ دلار، هزینه‌ای بدون مسئول برای سیاست‌گذاران دارد.

    ادامه این رویکرد، نه‌تنها اعتماد فعالان اقتصادی، بلکه سرمایه اجتماعی مجلس و دستگاه‌های نظارتی را نیز با چالش مواجه خواهد کرد.


    نکته قابل تأمل بازار کسب‌وکار

    آیا دستگاه‌های نظارتی، ارزیابی دقیقی از تأثیر نوسانات ارزی بر کسب‌وکارهای آنلاین و اشتغال جوانان دارند یا این بخش همچنان در حاشیه تصمیم‌سازی باقی مانده است؟

    نمایندگان مجلس شورای اسلامی، به‌ویژه نمایندگان استان گلستان، چه برنامه مشخصی برای دفاع از منافع کسب‌وکارهای دیجیتال و معیشت فعالان این حوزه دارند؟

    چرا با وجود تکرار انتقادات کارشناسان، هنوز سازوکار شفافی برای پاسخ‌گویی بانک مرکزی درباره سیاست‌های ارزی تدوین نشده است؟

    آیا اقتصاد دیجیتال، سهمی واقعی در اولویت‌های نظارتی مجلس دارد یا همچنان قربانی نگاه سنتی به اقتصاد خواهد بود؟

    در نهایت، دستگاه‌های نظارتی تا چه زمانی قصد دارند صرفاً ناظر پیامدها باشند و نه مطالبه‌گر اصلاح سیاست‌هایی که مستقیماً بازار، اشتغال و اعتماد عمومی را تحت تأثیر قرار داده است؟

  • رؤیای جوانان در صف‌های بی‌پایان بانک‌ها

    رؤیای جوانان در صف‌های بی‌پایان بانک‌ها

    صبحی پاییزی است. «مهدی» و «نگار» روبه‌روی یکی از شعب بانک در گرگان ایستاده‌اند. از روز عقدشان سه ماه گذشته و هنوز خبری از وام ازدواج نیست. مهدی می‌گوید: «در سامانه نوبت داده‌اند، اما بانک هر بار می‌گوید اعتبار نداریم. حتی برای تعیین ضامن هم هر هفته بهانه‌ای تازه می‌آورند؛ یک‌بار می‌گویند حقوقی باشد، بار دیگر می‌گویند رسمی دولت. ما که پدر یا فامیل کارمند نداریم، باید چه کنیم؟» نگار درحالی‌که دفترچه عقدنامه را در دست گرفته، آهی می‌کشد و ادامه می‌دهد: «این وام را برای شروع زندگی وعده داده بودند، اما انگار باید با آن خداحافظی کنیم.» پشت سرشان صفی طولانی از جوانان ایستاده است؛ همه با پرونده‌هایی ضخیم از مدارک و کاغذ، و چشمانی خسته از امیدی که هر روز کم‌رنگ‌تر می‌شود.

    در گوشه‌ای از دفتر یکی از مشاوران املاک گنبدکاووس، «سمیرا» با چشمانی نگران نشسته است. صاحبخانه اجاره را بالا برده و تهدید کرده اگر تا آخر ماه خانه را تخلیه نکند، کلید را از او می‌گیرد. او می‌گوید: شش ماه است دنبال وام ودیعه مسکنم. بانک می‌گوید پرونده‌ات تأیید شده، اما پول نداریم. از کجا بیاورم ده میلیون ودیعه اضافه؟ سمیرا کارگر یک خیاطی است و حقوقش حتی خرج اجاره فعلی را هم نمی‌دهد. همسرش که کارگر ساختمانی است، چند ماهی است بیکار مانده. «دولت می‌گوید جوان‌ها ازدواج کنند، خانه بگیرند، ولی وقتی به بانک می‌رویم، فقط وعده است و وعده. کاش کسی واقعاً درد ما را می‌فهمید.» مشاور املاک با تاسف می‌گوید که این روزها مشتریانی از این دست زیادند؛ مردمی که میان وعده‌های بانکی و واقعیت تلخ بازار اجاره، در تنگنای امید و اضطراب گیر کرده‌اند.

    در دفتر ارتباطات مردمی یکی از نمایندگان مجلس، صف طولانی از مراجعان دیده می‌شود. علیمردانی، نماینده‌ای که این روزها به یکی از منتقدان جدی نظام بانکی تبدیل شده، میان ارباب‌رجوع‌ها نشسته است. او می‌گوید: «بیش از هفتاد درصد مراجعات مردم به دفتر من مربوط به وام‌های خرد، ازدواج و ودیعه مسکن است. مردم می‌گویند بانک‌ها بهانه می‌آورند، اعتبار ندارند، یا پرونده‌ها را ماه‌ها معطل می‌گذارند. این رفتارها سرمایه اجتماعی را نابود می‌کند.» او تأکید می‌کند که مجلس بارها هشدار داده، اما بانک‌ها همچنان بی‌تفاوتند. صدای زنی از انتهای سالن بلند می‌شود: «آقای نماینده، من سه بار از بانک برگشتم، هر بار گفتند هفته بعد بیا. مگر این هفته بعد کی می‌رسد؟» نگاه نماینده میان ناامیدی مردم و سکوت قانون در رفت‌وآمد است. پشت میز، کاغذهایی از نامه‌های مردمی انباشته شده؛ روایت‌هایی از امیدهای نیمه‌کاره، زندگی‌های معطل و وام‌هایی که از وعده تا واقعیت، فاصله‌ای به اندازه اعتماد عمومی دارند.

    به گزارش خبرنگار بازار کسب و کار در روزهایی که تورم و گرانی نفس مردم را به شماره انداخته، بسیاری از جوانان چشم‌انتظار تسهیلاتی هستند که بتواند گرهی از کارشان باز کند. اما این انتظار گاه ماه‌ها طول می‌کشد و در مواردی نیز به نتیجه نمی‌رسد.

    در گفت‌وگو با تعدادی از متقاضیان وام ازدواج در گلستان، خراسان و تهران، اغلب آنان از نوبت‌های طولانی و بی‌پایانی می‌گویند که هیچ پاسخ روشنی از بانک‌ها دریافت نمی‌کنند.

    یکی از جوانان گرگانی که دو ماه پیش عقد کرده، با چهره‌ای ناامید می‌گوید: نوبت وام ازدواج من در سامانه ثبت شده، اما بانک هر هفته می‌گوید اعتبار نداریم. مگر این وام قرار نبود حق جوانان باشد؟

    در کنار او، زن جوانی که به همراه همسرش برای دریافت وام ودیعه مسکن به بانک مراجعه کرده، می‌گوید: صاحبخانه کرایه را افزایش داده و ما واقعاً توان پرداخت نداریم. بانک‌ها فقط وعده می‌دهند، ولی خبری از پرداخت نیست.

    نمایندگان مجلس هم از این وضعیت گلایه‌مندند. به گفته علیمردانی، نماینده مجلس، بیش از ۷۰ درصد مراجعات مردم به دفاتر نمایندگان مربوط به وام‌های ازدواج و ودیعه مسکن است. او تأکید می‌کند که بانک‌ها با بدعهدی و بی‌توجهی به وظایف خود، سرمایه اجتماعی را فرسوده می‌کنند.

    این سخنان تنها بازتاب نگرانی‌های مجلس نیست، بلکه از واقعیتی تلخ در متن جامعه پرده برمی‌دارد؛ واقعیتی که در آن مردم، قانون را می‌خوانند، اما در عمل با درهای بسته نظام بانکی روبه‌رو می‌شوند.

    کارشناسان اقتصادی معتقدند که نظام بانکی کشور در سال‌های اخیر با نوعی بی‌توازن‌گرایی مواجه شده است؛ بانک‌ها منابع خود را در مسیرهای سودآورتر همچون تسهیلات کلان و بنگاه‌داری هدایت می‌کنند، در حالی که تسهیلات خرد که مستقیماً زندگی مردم را متأثر می‌کند، در حاشیه قرار گرفته است.

    دکتر صادقی، استاد اقتصاد در دانشگاه علامه طباطبایی، در گفت‌وگو با بازار کسب‌وکار می‌گوید: وقتی بانک‌ها از محل سپرده‌های مردم سودهای کلان کسب می‌کنند اما در برابر وام‌های چند ده میلیونی ازدواج بهانه می‌آورند، این نه کمبود منابع، بلکه بی‌عدالتی در تخصیص است.

    با این حال، مدیران برخی بانک‌ها می‌گویند که اجرای تکالیف اجباری بدون تأمین منابع از سوی دولت، آن‌ها را در تنگنای مالی قرار داده است. یکی از مدیران بانکی در استان گلستان اظهار می‌کند: بانک‌ها هم محدودیت دارند. وقتی دولت منابع جبرانی تزریق نمی‌کند، پرداخت گسترده این وام‌ها ممکن نیست.

    در سوی دیگر، مردم از تبعیض در رفتار بانک‌ها گلایه دارند. بسیاری از متقاضیان می‌گویند که اگر آشنا یا رابطه‌ای در سیستم بانکی داشته باشی، کارت سریع‌تر راه می‌افتد، اما برای دیگران، مسیر پر از مانع است.


    در حالی که قانون بانک‌ها را موظف به پرداخت تسهیلات تکلیفی چون وام ازدواج و ودیعه مسکن کرده است، اما گزارش‌های مردمی و اظهارات نمایندگان مجلس نشان می‌دهد نظام بانکی در اجرای این تکالیف با ضعف شدید، تعلل و حتی بدعهدی مواجه است؛ موضوعی که به گفته کارشناسان، فراتر از اقتصاد، به بحران اعتماد اجتماعی بدل شده است.


    یک جوان کارگر در علی‌آباد کتول می‌گوید: همکارم پارسال بدون دردسر وام گرفت، چون فامیل یکی از کارمندان بانک بود. اما من شش ماه است هر روز پیگیری می‌کنم و هنوز پرونده‌ام باز است.

    در فضای مجازی نیز کاربران بسیاری از تجربه‌های مشابه نوشته‌اند؛ از تأخیر چندماهه تا تغییر ناگهانی ضامن‌ها و مدارک. برخی از کاربران نوشته‌اند که “وام ازدواج از جشن عقدمان پیرتر شده است!”

    کارشناسان اجتماعی بر این باورند که چنین ناکارآمدی‌هایی، بیش از آن‌که فقط مشکل مالی باشد، نوعی بحران اعتماد عمومی است. وقتی مردم احساس کنند قانون برایشان کار نمی‌کند، فاصله آن‌ها با نظام اقتصادی افزایش می‌یابد.

    در همین حال، برخی صاحب‌نظران اقتصادی خواستار ورود جدی بانک مرکزی به موضوع شده‌اند تا ضمن نظارت مؤثر بر عملکرد بانک‌ها، سازوکاری برای پاسخگویی و شفافیت ایجاد شود.

    از سوی دیگر، فعالان اقتصادی معتقدند که بخشی از مشکل به ضعف سیاست‌گذاری در سطح کلان بازمی‌گردد؛ چراکه تکالیف بانکی بدون پشتوانه منابع پایدار تعیین می‌شود و همین، بانک‌ها را به مقاومت و تعلل سوق می‌دهد.

    اما در میدان واقعی زندگی، این مردم هستند که بهای این سیاست‌های ناکارآمد را می‌پردازند. خانواده‌هایی که ناچارند عقد را به تعویق بیندازند، مستأجرانی که در آستانه تخلیه خانه‌اند و کارگرانی که برای چند میلیون تومان باید ماه‌ها به بانک سر بزنند.

    یکی از شهروندان گنبدکاووس می‌گوید: وام ازدواج را برای ازدواج جوان‌ها گذاشتند، نه برای ناامید کردنشان. وقتی جوان بعد از شش ماه هنوز منتظر پول عقدش است، امیدی به آینده باقی می‌ماند؟

    در کنار نقدها، برخی اقتصاددانان نگاه مثبت‌تری دارند و معتقدند اگر نظام بانکی با استفاده از فناوری‌های نوین و سامانه‌های الکترونیکی شفاف شود، بسیاری از مشکلات پرداخت وام‌ها قابل حل است.

    دکتر رفیعی، کارشناس اقتصاد دیجیتال، می‌گوید: اگر فرآیند پرداخت وام‌ها شفاف و قابل رهگیری باشد، مردم احساس تبعیض نمی‌کنند. این شفافیت می‌تواند به بازسازی اعتماد عمومی کمک کند.

    در مقابل، کارشناسان دیگری تأکید دارند که مشکل، صرفاً فنی نیست، بلکه ناشی از نبود اراده و نظارت مؤثر است. آنان می‌گویند بسیاری از قوانین خوب نوشته می‌شوند اما ضمانت اجرایی ندارند.

    از زاویه‌ای دیگر، کارشناسان جامعه‌شناسی هشدار می‌دهند که تعلل در پرداخت وام‌های خرد می‌تواند اثرات اجتماعی خطرناکی داشته باشد؛ از افزایش تأخیر در ازدواج گرفته تا رشد نارضایتی و احساس بی‌عدالتی.

    در واقع، تسهیلات خرد، فقط یک کمک مالی نیستند؛ بلکه ابزار ایجاد امید اجتماعی‌اند. وقتی این ابزار از کار بیفتد، ناامیدی جای آن را می‌گیرد.

    با وجود این انتقادات، هنوز بانک‌ها و نهادهای ناظر پاسخ شفافی به این وضعیت نداده‌اند. هر از چندی، وعده‌هایی برای تسریع پرداخت‌ها داده می‌شود، اما در عمل، تغییری ملموس در روند مشاهده نمی‌شود.

    در این میان، برخی نمایندگان مجلس از احتمال اعمال جریمه برای بانک‌های متخلف سخن گفته‌اند، اما کارشناسان معتقدند تا زمانی که اراده‌ای واقعی برای پاسخگویی وجود نداشته باشد، هیچ جریمه‌ای کارساز نخواهد بود.

    افکار عمومی اکنون از خود می‌پرسد: اگر قانون الزام‌آور است، چرا بانک‌ها می‌توانند به راحتی از اجرای آن سر باز زنند؟ آیا نظارتی در کار نیست یا منافع گروهی خاص مانع اجرای عدالت اقتصادی شده است؟

    در نهایت، مسئله وام‌های ازدواج و ودیعه مسکن فقط یک مشکل بانکی نیست؛ نشانه‌ای از چالش عمیق‌تر در پیوند میان مردم و نهادهای اقتصادی کشور است. چالشی که اگر جدی گرفته نشود، می‌تواند شکاف اجتماعی را عمیق‌تر کند.

    🔹 نکته قابل تأمل بازار کسب و کار:
    در حالی که تراز مالی بانک‌ها هر سال رشد می‌کند و سودهای کلان در صورت‌های مالی ثبت می‌شود، جوانانی هستند که برای وامی اندک، از یک شعبه به شعبه دیگر می‌روند. شاید وقت آن رسیده است که مسئولان از خود بپرسند: این نظام بانکی برای چه کسی و به نفع چه کسی کار می‌کند؟

  • وعده‌های تازه برای خدمات قدیمی

    وعده‌های تازه برای خدمات قدیمی

    در یک صبح پاییزی، شعبه تأمین اجتماعی مینودشت میزبان جمعی از مسئولان استانی و ملی بود؛ رویدادی که از نگاه کارشناسان، فراتر از یک بازدید ساده تلقی می‌شود.

    به گزارش خبرنگار بازار کسب و کار دکتر نوروزعلی، سرپرست اداره‌کل تأمین اجتماعی گلستان، در کنار مهندس سید نجیب حسینی، نماینده شرق استان در مجلس شورای اسلامی، و مصطفی لو، فرماندار مینودشت، پای مشکلات و مطالبات مردم نشستند.

    هدف رسمی این حضور، بررسی کیفیت خدمات بیمه‌ای، رسیدگی به امور مستمری‌بگیران و شنیدن دغدغه‌های بیمه‌شدگان عنوان شد؛ اما حاشیه‌ها، پیام‌های مهم‌تری داشت.

    در این نشست، کارکنان شعبه از فشار کاری و کمبود نیروی انسانی سخن گفتند؛ مسئله‌ای که سال‌هاست بر کارآمدی سیستم تأمین اجتماعی سایه انداخته است.

    نماینده مجلس نیز با اشاره به ضرورت عدالت بیمه‌ای، خواستار اصلاح رویه‌های بوروکراتیک شد؛ رویه‌هایی که بسیاری از بیمه‌شدگان را از دریافت به‌موقع خدمات بازمی‌دارد.

    فرماندار مینودشت هم بر لزوم هم‌افزایی میان دستگاه‌های اجرایی تأکید کرد و همکاری گسترده‌تری را برای رفع مشکلات ساختاری پیشنهاد داد.

    کارشناسان اقتصادی معتقدند چنین بازدیدهایی، اگر به تصمیمات عملیاتی منجر نشود، در نهایت به یک حرکت نمایشی تقلیل می‌یابد.

    برخی مستمری‌بگیران حاضر در محل، با استقبال از حضور مسئولان، از روند طولانی پرداخت مستمری و کمبود امکانات گلایه کردند.

    یک کارگر ساختمانی که بیمه‌پرداز است، گفت: هر بار برای یک گواهی ساده باید چندین روز دوندگی کنیم. کاش این بازدیدها به کاهش این مشکلات منجر شود.

    در مقابل، تعدادی از شهروندان این بازدید را نشانه‌ای مثبت از پیگیری مشکلات مردم دانستند و بر ضرورت تداوم این ارتباط مستقیم تأکید کردند.

    دکتر نوروزعلی در سخنان خود با تقدیر از تلاش‌های کارکنان شعبه، وعده داد که ارتقاء خدمات به جامعه هدف با همکاری نمایندگان مجلس و مسئولان محلی تسریع شود.

    او گفت: تأمین اجتماعی ستون امنیت اجتماعی و اقتصادی است و هرگونه بهبود در فرآیندهای آن، مستقیماً بر رفاه خانوارها اثر دارد.


    بازدید مسئولان استانی از شعبه تأمین اجتماعی مینودشت، هم‌زمان با شنیدن گلایه‌های بیمه‌شدگان و وعده‌های تازه مدیران، پرسش‌های مهمی درباره آینده خدمات بیمه‌ای، شفافیت مالی و توان این نهاد در حمایت از کسب‌وکارهای محلی برانگیخته است؛ جایی که امید و تردید دوشادوش یکدیگر حرکت می‌کنند.


    تحلیلگران اما یادآور می‌شوند که ساختار مالی تأمین اجتماعی با کسری منابع و بدهی‌های کلان مواجه است؛ مسئله‌ای که وعده‌های اصلاح را پیچیده می‌کند.

    برخی اقتصاددانان هشدار می‌دهند که بدون اصلاحات بنیادین در نظام پرداخت حق بیمه و سرمایه‌گذاری‌های سازمان، هرگونه بهبود خدمات کوتاه‌مدت خواهد بود.

    در همین حال، فعالان بازار کار مینودشت به نقش مهم بیمه در پایداری کسب‌وکارها اشاره کردند و خواستار شفافیت بیشتر در تخصیص منابع شدند.

    تجار محلی می‌گویند تأخیر در رسیدگی به پرونده‌های بیمه‌ای، گاهی به تعطیلی موقت کارگاه‌ها و کاهش اشتغال منجر می‌شود.

    از سوی دیگر، نگاه مثبت برخی کارشناسان به ظرفیت همکاری نمایندگان مجلس با مدیریت استانی، روزنه‌ای برای اصلاحات مرحله‌ای ایجاد کرده است.

    یکی از اساتید اقتصاد دانشگاه گرگان معتقد است: اگر این تعاملات منجر به اصلاح دستورالعمل‌ها و حذف بروکراسی شود، می‌توان به بهبود پایدار امیدوار بود.

    اما تجربه گذشته نشان می‌دهد که بسیاری از وعده‌های مشابه، در چرخه تغییر مدیران و محدودیت‌های بودجه‌ای نیمه‌کاره رها شده است.

    در پایان این بازدید، توافق ضمنی بر سر تدوین طرحی مشترک برای بهبود فرآیندها و افزایش رضایت بیمه‌شدگان حاصل شد؛ طرحی که اجرای آن همچنان نیازمند اراده و منابع کافی است.

    مسئولان محلی از تشکیل کارگروهی برای پیگیری مصوبات خبر دادند تا نتایج ملموس در کوتاه‌ترین زمان به مردم ارائه شود.

    نکته قابل تأمل بازار کسب‌وکار:
    تأمین اجتماعی نه‌تنها پشتیبان حقوق بیمه‌شدگان، بلکه یکی از بازیگران کلیدی اقتصاد منطقه است. هر اختلال در خدمات آن، مستقیماً بر پایداری بنگاه‌های اقتصادی، نرخ اشتغال و حتی سرمایه‌گذاری بخش خصوصی اثر می‌گذارد. مینودشت اکنون در انتظار است ببیند آیا این بازدید به یک نقطه عطف واقعی بدل می‌شود یا صرفاً رویدادی خبری باقی می‌ماند.

  • رشد۳۶.۵درصدی نرخ بیمه شخص ثالث در سال۱۴۰۴

    رشد۳۶.۵درصدی نرخ بیمه شخص ثالث در سال۱۴۰۴

    بر اساس اعلام بیمه مرکزی، تعرفه بیمه شخص ثالث در سال ۱۴۰۴ به میزان ۳۶.۵ درصد افزایش یافته است.

    به گزارش بازار کسب و کار از اداره کل روابط عمومی و امور بین‌الملل بیمه مرکزی، پس از اعلام نرخ جدید دیه و تصمیم شورای عالی بیمه، تعرفه حق بیمه شخص ثالث برای سال ۱۴۰۴ مشخص گردید.

    در این راستا، طبق ماده (۳) آیین‌نامه اجرایی ماده (۱۸) «قانون بیمه اجباری خسارات وارد شده به شخص ثالث در اثر حوادث ناشی از وسایل نقلیه – مصوب سال ۱۳۹۵»، نرخ حق بیمه پایه بیمه شخص ثالث انواع وسایل نقلیه برای سال ۱۴۰۴ توسط شورای عالی بیمه تعیین شده است.

    با توجه به اعلام مبلغ دیه برای سال ۱۴۰۴ از سوی قوه قضائیه که نشان‌دهنده افزایش ۳۳.۳ درصدی است، تمامی شرکت‌های بیمه موظف هستند بیمه‌نامه‌های شخص ثالث با تاریخ شروع پوشش از ۱۴۰۴/۰۱/۰۱ و پس از آن را با تعهدات بدنی ۲۱ میلیارد و ۳۳۳ میلیون و ۳۳۳ هزار ریال (معادل دیه ماه‌های حرام) و تعهدات مالی حداقل ۵۳۳ میلیون و ۳۳۳ هزار ریال، بر اساس حق‌بیمه‌های مندرج در جدول پیوست صادر کنند.

    این گزارش همچنین اشاره می‌کند که نحوه اعمال تخفیف‌ها و اضافه نرخ‌های حق بیمه مربوط به بیمه شخص ثالث بر اساس ضوابط ذکر شده در آیین‌نامه اجرایی ماده (۱۸) قانون فوق‌الذکر و تصویب‌نامه و بخشنامه‌های مرتبط خواهد بود.

    علاوه بر این، طبق ماده (۳) قانون «بیمه اجباری خسارات وارد شده به شخص ثالث در اثر حوادث ناشی از وسایل نقلیه – مصوب سال ۱۳۹۵ و آیین‌نامه اجرایی آن»، شرکت‌های بیمه موظفند بیمه‌نامه‌های حوادث با پوشش از تاریخ ۱۴۰۴/۰۱/۰۱ و پس از آن را با تعهدات حداقل ۱۶ میلیارد ریال و با نرخ‌ها و ضوابط مشخص شده در آیین‌نامه صادر نمایند و در صورت درخواست بیمه‌گذاران، مبلغ تعهدات بیمه‌نامه‌های حوادث راننده صادره قبلی را با اخذ حق‌بیمه مربوط افزایش دهند.

    همچنین، به موجب قانون، جبران کسری پوشش بیمه‌نامه شخص ثالث در بخش تعهدات بدنی که ناشی از افزایش مبلغ دیه باشد، بر عهده صندوق تأمین خسارت‌های بدنی خواهد بود.

    بنابراین، اخذ الحاقیه افزایش تعهدات بدنی بیمه شخص ثالث برای تمامی بیمه‌نامه‌های صادره قبلی منتفی است و در صورتی که بیمه‌گذاران برای جبران خسارت‌های مالی تقاضای افزایش تعهدات مالی را داشته باشند، شرکت‌های بیمه ملزم به صدور الحاقیه افزایش تعهدات مالی بیمه شخص ثالث با اخذ حق‌بیمه مربوط خواهند بود.

    در نهایت، شرکت‌های بیمه، نمایندگان آن‌ها و کارگزاران رسمی بیمه موظفند جدول مربوطه را در دسترس متقاضیان قرار دهند.


  • ماهانه‌آمار شکایات‌مردم از بیمه‌هامنتشر می‌شود

    ماهانه‌آمار شکایات‌مردم از بیمه‌هامنتشر می‌شود

    رئیس کل بیمه مرکزی جمهوری اسلامی ایران تأکید کرد: آمارهای مربوط به شکایات مردم از شرکت‌های بیمه‌ای به‌صورت ماهانه منتشر خواهد شد. با این حال، تلاش بر این است که این آمارها با شفافیت و به شکل جامع‌تری در اختیار عموم قرار گیرد تا از بروز سوءبرداشت‌ها یا سوءتفاهم‌ها جلوگیری شود.

    به گزارش خبرنگار بازار کسب و کار |پرویز خوشکلام خسروشاهی این اظهارات را در جریان نشست خبری حاشیه سی‌ویکمین همایش ملی و دوازدهمین همایش بین‌المللی “بیمه و توسعه“ که در برج میلاد تهران برگزار شد، بیان کرد.

    درباره انتقاد مسعود پزشکیان، رئیس‌جمهور ایران، از عملکرد بیمه‌ها و اشاره وی به اینکه بیمه‌های تکمیلی به‌نوعی همان زیرمیزی یا رومیزی هستند، توضیح داد: برداشت وی از سخنان رئیس‌جمهور بر لزوم گسترش پوشش بیمه پایه دلالت دارد. تقاضا برای بیمه‌های تکمیلی، مادامی‌که خلاف قانون نباشد، از سوی شرکت‌های بیمه‌ای پاسخ داده می‌شود.

    رئیس کل بیمه مرکزی ادامه داد : وظیفه بیمه‌گران ارائه خدماتی است که مغایرتی با قوانین نداشته باشد که سخنان رئیس‌جمهور بیشتر به موضوع پوشش داروهای خاص اشاره داشت؛ داروهایی که به دلیل گرانی یا افزایش ناگهانی قیمت، در چارچوب بیمه تکمیلی قرار گرفته‌اند.

    خسروشاهی ضمن حمایت از نظر رئیس‌جمهور، خاطرنشان کرد : بیمه مرکزی نیز در مجموع دیدگاه مشابهی را دنبال می‌کند.

    قانون بیمه افت قیمت خودرو را اصلاح می‌کند/ ۵۶۰ هزار گزارش کروکی آنلاین پلیس به بیمه مرکزی

    رییس کل بیمه مرکزی در رابطه با اجرای طرح کروکی آنلاین تصادفات اظهار داشت : این سامانه در حال اجرا است و پلیس این گزارش‌ها را به بیمه مرکزی ارسال می‌کند.  طی هفت ماه نخست امسال، ۵۶۰ هزار کروکی آنلاین به بیمه مرکزی اعلام شده است.

    توسعه بیمه بازنشستگی تکمیلی بستگی به استقبال مردم از آن دارد

    او با اشاره به یکی از محصولات بیمه‌ای مخصوص بازنشستگان بیان کرد: یکی از این محصولات، بیمه بازنشستگی تکمیلی است که البته چند سالی است ارائه می‌شود. با این حال، از سوی شرکت‌های بیمه محدودیتی در ارائه این خدمت وجود ندارد، اما جامعه باید با درنظرگرفتن درآمد سرانه به استقبال این نوع بیمه بیاید. موضوع قابل توجه در این حوزه، مسئله تورم است.

    او افزود: این خدمات باید به نحوی به تورم مرتبط شوند، اما چنین اقدامی خطرات قابل توجهی را برای پرتفوی شرکت‌های بیمه به همراه دارد و ممکن است در زمینه نقدشوندگی و پرداخت خسارت، پیامدهایی برای آنها ایجاد کند.

    آیین نامه افت قیمت خودرو بخشی از ریسک های مردم را تحت پوشش قرار می دهد

    خسروشاهی در خصوص تصویب آیین‌نامه مربوط به خسارت افت قیمت خودرو اظهار داشت:این خدمت بیمه‌ای دارای مزایای مهمی است، چراکه بخشی از ریسک‌های مردم را تحت پوشش قرار می‌دهد. اما با این وجود، ایرادات جدی در نحوه اجرای آن وجود دارد که نیازمند اصلاحات فوری است.که اگر بیمه مرکزی این خدمت را اجرایی نکند، دچار ترک فعل خواهد شد و در صورت اجرا، مشکلاتی برای شرکت‌های بیمه ایجاد می‌شود.

    وی افزود: بر اساس قانون، طرح افت قیمت خودرو باید از ابتدای دی ماه اجرایی شود. با این حال، ایرادات این طرح باید حتماً برطرف شود. چراکه تعهدی بالغ بر ۳۰ هزار میلیارد تومان برای شرکت‌های بیمه به همراه دارد، که معادل ۲.۲ درصد بالاتر از میزان سوددهی شرکت‌های بیمه‌ای است. در نتیجه، شرکت‌ها مجبور خواهند شد از ذخایر سایر بیمه‌ها مانند بیمه آتش‌سوزی و درمان استفاده کنند. وی تأکید کرد که باید شرایط ناعادلانه این خدمت بیمه‌ای اصلاح شود.

    رئیس کل بیمه مرکزی همچنین در رابطه با ضریب نفوذ بیمه در کشور توضیح داد: در شرایط کنونی، این شاخص به‌طور متوسط در سطح جهانی ۹.۵ درصد است و در ۱۴ کشور پیشرفته حدود ۷ درصد می‌باشد. این کشورها ۸۱ درصد از بازار بیمه جهانی را به خود اختصاص داده‌اند. در سایر کشورها، ضریب نفوذ بیمه به طور متوسط ۲.۲ درصد است.

    او ادامه داد: میانگین ضریب نفوذ بیمه در منطقه خاورمیانه ۱.۵ درصد است و ایران اختلاف چندانی با این مقدار ندارد. تنها کشوری که در منطقه شرایط متفاوتی دارد امارات متحده عربی است که ضریب نفوذ بیمه آن ۲.۹ درصد می‌باشد. این تفاوت نیز ناشی از ساختار اقتصاد بین‌المللی این کشور است. بنابراین، نباید ضریب نفوذ بیمه ایران با کشورهای پیشرفته که ضریبی معادل ۷ درصد دارند، مقایسه شود.

    خسروشاهی در پایان تأکید داشت : ضریب نفوذ بیمه ارتباط مستقیم با میزان درآمد سرانه کشورها دارد.که برای افزایش این شاخص باید تمرکز ویژه‌ای بر رشد بیمه‌های زندگی انجام شود که ۸۰ درصد آنها مختص پس‌انداز بوده و شامل ریسک‌های بیمه‌ای نیستند.

    پرداخت ۷۶ هزار میلیارد تومان خسارت بابت بیمه خودرو

    رئیس کل بیمه مرکزی امروز در جریان سخنرانی خود در سی و یکمین همایش ملی و دوازدهمین همایش بین‌المللی بیمه، که با حضور رئیس‌جمهور برگزار شد، اظهار داشت: بر اساس آمارها، ۲۸ میلیون و ۵۰۰ هزار نفر تحت پوشش بیمه شخص ثالث قرار دارند و در مجموع ۷۶ هزار میلیارد تومان بابت خسارات مربوط به بیمه اتومبیل پرداخت شده است. همچنین، حدود ۲۵ میلیون و ۶۰۰ هزار نفر از خدمات بیمه تکمیلی درمان بهره‌مند هستند.

    وی با اشاره به ضریب نفوذ بیمه در کشور افزود: این شاخص تحت تأثیر سطح درآمد سرانه کشورها قرار دارد. سهم حق بیمه تولیدی کشورهای پیشرفته به ۸۱.۳ درصد می‌رسد و ضریب نفوذ بیمه در سطح جهانی حدود ۷ درصد است، در حالی که این رقم در کشورهای پیشرفته به ۹.۵ درصد و در ایران تنها به ۲ درصد محدود می‌شود.

    خسروشاهی تصریح کرد: انتظار ما از نهادهای تصمیم‌گیر این است که هنگام ابلاغ تصمیمات مرتبط با صنعت بیمه، منطق و انصاف را مدنظر قرار دهند.

    در بخش دیگری از سخنان خود، وی اشاره کرد: حق بیمه شخص ثالث از سال ۱۳۸۵ تا ۱۴۰۲ حدود ۱۷.۷ برابر افزایش یافته است، اما مبلغ دیه طی همین دوره ۳۴.۳ برابر شده است. اگرچه کاهش افت قیمت خودرو به نفع مردم به نظر می‌رسد، اما بندهایی در این مصوبه وجود دارد که از نظر عدالت خارج است. از سوی دیگر، با توجه به اینکه تورم در این مدت ۵۴ برابر شده است، شاهدیم که این عامل در محاسبات حق بیمه مورد توجه قرار نگرفته است.

    وی همچنین افزود: بر اساس یکی از بندها، صنعت بیمه باید خساراتی را پرداخت کند که هیچ‌گاه فرصت بازگشت هزینه‌ها را فراهم نمی‌کند. تخمین زده می‌شود این بند هزینه‌ای حدود ۳۰ هزار میلیارد تومان بر دوش صنعت بیمه بگذارد.

    رئیس کل بیمه مرکزی با تاکید بر اینکه ۷۰ درصد افراد جامعه ایران فاقد بیمه تکمیلی درمان هستند، بیان کرد: مجموع تعهدات صنعت بیمه در بخش‌های مختلف حدود ۴۷۷ میلیارد دلار برآورد می‌شود. در حال حاضر، ۴۱ شرکت بیمه‌ای فعال در کشور وجود دارد که تنها یکی از آن‌ها دولتی بوده و مابقی خصوصی هستند. همچنین، تعداد شعبات بیمه‌ای در کشور به ۱۴۴۰ شعبه می‌رسد. بنابراین، هرچند صنعت بیمه نقش قابل‌توجهی ایفا می‌کند، اما همچنان حضوری نامحسوس در زندگی روزمره مردم دارد.

    او اظهار داشت: بخش عمده‌ای از خدمات بیمه‌ای توسط بخش خصوصی ارائه می‌شود و همچنین ۷۵ تا ۸۰ درصد صنعت بیمه را همین بخش مدیریت می‌کند.

    خسروشاهی بیان کرد: ۹۴ درصد واحدهای مسکونی فاقد پوشش بیمه آتش‌سوزی هستند، ۹۵ درصد واحدهای ساختمانی بیمه حوادث طبیعی ندارند، ۸۲ درصد خودروها بدون بیمه بدنه هستند و ۷۰ درصد جامعه ایران نیز از بیمه تکمیلی درمان بی‌بهره‌اند.

    وی پیش‌بینی کرد: در سال ۱۴۰۳ ضریب نفوذ واقعی بیمه به ۳.۲ درصد خواهد رسید و افزود که میانگین نمره‌ای که مردم به صنعت بیمه داده‌اند ۱۴.۶ است. هدف صنعت بیمه، جلب رضایت و اعتماد عمومی است و برای دستیابی به این هدف درخواست‌های متعددی از سوی شرکت‌های بیمه‌ای برای ارائه به رئیس‌جمهور دریافت کرده است. به باور او، مهمترین خواسته مشترک این شرکت‌ها رعایت اصل انصاف و عدالت از سوی نهادهای حکمرانی و تصمیم‌گیر است.

    رئیس کل بیمه مرکزی با اشاره به مصوبه مربوط به پرداخت خسارت ناشی از افت قیمت خودرو گفت: این مصوبه در اواخر دولت قبل تصویب شده و مزایای چشمگیری برای مردم دارد، اما شرطی در آن لحاظ شده که ممکن است برای شرکت‌های بیمه مشکلاتی ایجاد کند. طبق این مصوبه، افت قیمت خودرو باید تحت پوشش بیمه قرار گیرد ولی نباید مبلغی بابت حق بیمه آن دریافت شود.

    او اعلام کرد:  اجرای این دستورالعمل نیازمند بودجه‌ای معادل ۳۰ هزار میلیارد تومان است، رقمی برابر با نصف حق بیمه درمان در کل صنعت بیمه. شرکت‌های بیمه خواهان اصلاح این بند هستند.

    خسروشاهی تأکید کرد: تلاش صنعت بیمه حل مشکلات ناترازی است، اما نباید با اعمال سیاست‌های دیگر بر این ناترازی‌ها افزوده شود. او خاطرنشان کرد که در ماه‌های اخیر دولت در زمان تدوین بودجه تصمیماتی عادلانه و منطقی اتخاذ کرده است.
  • کارهای‌بزرگی برای مقابله‌باتحریم‌ها انجام‌شده‌است

    کارهای‌بزرگی برای مقابله‌باتحریم‌ها انجام‌شده‌است

    رئیس کل بانک مرکزی تاکید کرد که برای مقابله با تحریم‌های ناعادلانه علیه ایران، گام‌های بزرگی در زمینه بانکی برداشته شده است.

    به گزارش خبرنگار بازار کسب و کار، محمدرضا فرزین در یازدهمین همایش بانکداری نوین و نظام‌های پرداخت، این تلاش‌ها را تشریح کرد.

    وی ضمن اشاره به تعاملات بانکی ایران با دیگر کشورها گفت :با توجه به شرایط تحریم، چالش‌های بسیاری در این حوزه وجود داشته، اما با اقدامات دقیق و موثر توانسته‌اند تعاملات بانکی را حفظ کنند و هدفشان ادامه تقویت این روابط است.

    فرزین از طراحی سامانه‌ای به نام «ACUMER» (پلتفرم پیام‌رسان بانکی اتحادیه پایاپای ارزی) خبر داد. این اتحادیه که از سال ۱۹۷۴ میلادی آغاز به کار کرده بود، فعالیت محدودی داشته اما در سال‌های اخیر با فعال‌سازی دبیرخانه آن، توانسته‌اند از ظرفیت این ابزار در برابر تحریم‌ها بهره ببرند.

    وی اضافه کرد: که تعاملات جدیدی با کشورهای عضو اتحادیه نظیر هند و پاکستان شکل گرفته است.

    وی بیان کرد: اولین اقدام مهم جایگزینی پیام‌رسان بانکی جدیدی به جای سیستم سوئیفت بوده است. این سیستم با نام «ACUMER»، تبادل کامل اطلاعات بانکی را ممکن ساخته و با استفاده از استانداردهای سوئیفت، این فناوری را کنار گذاشته‌اند. این سامانه از ۱۰ مهر ۱۴۰۳ به‌صورت عملیاتی مورد استفاده قرار گرفته و برنامه‌هایی برای توسعه بیشتر آن وجود دارد.

    در ادامه، فرزین بر گسترش همکاری‌های ایران با کشورهای گروه بریکس تمرکز کرد و توضیح داد: با کاهش روابط تجاری و بانکی ایران با غرب و اروپا، تمایل برای توسعه همکاری با بریکس افزایش یافته است.

    وی اعلام کرد: از زمان شکل‌گیری بریکس با دبیرخانه‌ای مستقر در روسیه، ایران در تمامی جلسات حضور داشته و تلاش زیادی برای تقویت تعاملات با اعضای این گروه انجام داده است.

    فرزین افزود: استراتژی بریکس تا سال ۲۰۲۵ بر چهار محور کلیدی پایه‌ریزی شده که فرصتی مهم برای ایران ایجاد می‌کند.

    نخستین محور این استراتژی، افزایش سهم ارزهای محلی در معاملات میان اعضا است. چین و روسیه گام‌هایی جدی در این راستا برداشته‌اند و ایران نیز تسویه حساب‌های خود به ارزهای بریکس را آغاز کرده است.

     وی تقویت نظام پرداخت بین اعضای بریکس را دومین محور دانست و توضیح داد: سیستم جدیدی برای تسویه پرداخت‌های بین‌المللی طراحی شده است. این پلتفرم که در مراحل مقدماتی قرار دارد، به ارزهای محلی و پول‌های دیجیتال بانک‌های مرکزی متکی خواهد بود.

    وی در ادامه همچنین اشاره کرد: پیام‌رسان بانکی این سیستم مبتنی بر فناوری بلاکچین (DLT) است که می‌تواند راهکاری برای تسویه حساب‌ها با سایر کشورها فراهم کند.

    اتصال سیستم بانکی میر روسیه به شبکه شتاب ایران

    وی با اشاره به این موضوع گفت: در حال حاضر، این پروژه در فاز ابتدایی قرار دارد و هرچند روند کار به کندی پیش می‌رود، اما تلاش برای توسعه این بخش ادامه دارد.

    او ابراز امیدواری کرد: در فصل زمستان، فاز دوم اجرایی شود؛ فازی که هدف آن امکان خرید گردشگران روس در ایران با استفاده از کارت‌های میر از پایانه‌های فروشگاهی است.

    به گفته فرزین، در فاز سوم این پروژه، ایرانی‌ها خواهند توانست از سیستم پوز در روسیه استفاده کنند.

    وی افزود: امیدواریم این مرحله در ابتدای سال آینده عملیاتی شود و بتوانیم این روند را با سایر کشورها نیز گسترش دهیم.

    او درباره مبنای تسویه ارزی در کشورهای مقصد توضیح داد: طرف روسی بازار توافقی و نرخ ارز شناور ایران را پذیرفته است و مقرر شده است که تبدیل ارز گردشگران، براساس همین نرخ توافقی انجام شود.

    این مقام مسئول همچنین تأکید کرد : در چارچوب همکاری‌های پولی با روسیه، استفاده از دلار در معاملات حذف شده است و معاملات به شکل مستقیم بر اساس ریال و روبل انجام می‌گیرد.امیدواریم که این رویکرد بتواند با سایر کشورها نیز ادامه پیدا کند.

    این مقام مسئول درباره پیمان پولی با روسیه اظهار داشت:  دلار از معاملات حذف شده و تبادلات مالی مبتنی بر ریال و روبل انجام می‌شود.

    وی ابراز امیدواری کرد: این رویکرد با سایر کشورها نیز توسعه یابد.

    رئیس بانک مرکزی اشاره کرد: شبکه شتاب با دسترسی ۹۹ درصدی و زمان پردازش کمتر از دو ثانیه، یکی از پیشرفته‌ترین سامانه‌های پرداخت کشور است.

    او افزود: پیش‌روی در زمینه ریال دیجیتال و بازار ارز توافقی آغاز شده، طراحی‌های لازم انجام گرفته و این امور اکنون عملیاتی شده‌اند.

    وی تأکید کرد: با توجه به پیشرفت‌های حوزه هوش مصنوعی، لازم است ارزیابی مناسبی از شرایط موجود انجام شود و برنامه‌ریزی دقیقی برای سال‌های آینده در دستور کار قرار گیرد.

    رئیس کل بانک مرکزی همچنین درباره ارزهای دیجیتال یا کریپتوکارنسی‌ها گفت: با توجه به ماهیت پرریسک این ارزها، سیستم بانکی روندی محتاطانه در این زمینه اتخاذ کرده است.

    در ادامه، وی با مطرح کردن نکاتی درباره ریسک‌های مرتبط با این حوزه بیان کرد: طبق آمارهای اخیر، ۲۱۸ کارگزار در این عرصه فعالیت دارند و تراکنش‌هایی به ارزش ۳۵ همت انجام می‌دهند که اثرگذاری قابل توجهی بر بازار دارد. بنابراین، ورود به این حوزه باید با سیاست‌گذاری‌های دقیق و احتیاط همراه باشد.

    رئیس‌کل بانک مرکزی اظهار داشت: به دلیل تأثیر قابل‌توجه این حوزه بر بازار مالی، ضروری است مقررات مناسبی تدوین گردد. طی شش ماه گذشته جلسات متعددی برگزار کرده‌ایم و با نهادهای مختلف گفت‌وگوهایی داشته‌ایم.

    وی  ادامه داد: نهادهای مرتبط باید در این موضوع ورود کنند. مقرراتی تدوین شده که به‌زودی از هیئت عالی عبور خواهد کرد و اعلام می‌شود. این اقدام همچنین اطمینان خاطر بیشتری را برای مقامات پولی کشور فراهم خواهد آورد.

    بانکداری باز به‌عنوان یکی از اولویت‌های اصلی

    فرزین تأکید کرد: بانکداری باز از جمله اولویت‌های کلیدی بوده و هدف اصلی این است که بانک‌ها چارچوب‌های مناسبی برای همکاری با فین‌تک‌ها ایجاد کنند.

    وی در ادامه با اشاره به وضعیت شبکه پرداخت بانکی بیان کرد: توسعه سیستم پرداخت مبتنی بر حساب هنوز به سطح مطلوب نرسیده است. تلاش بر این است که در کنار ابزارهایی مانند کیف پول و ریال دیجیتال، تنوع بیشتری به سیستم‌های پرداخت اضافه شود.

    رئیس‌کل بانک مرکزی همچنین به مشکلات نظارتی در این نهاد اشاره کرد و گفت: علاوه بر بانک‌ها، صرافی‌ها و سایر حوزه‌های تحت مدیریت نیز نیازمند طراحی یک مدل نظارتی مشخص هستند. هر بانک باید استاندارد نظارت مخصوص به خود را داشته باشد.

    وی با اشاره به کاستی‌های مرتبط با هوشمندی در نظام نظارتی اظهار داشت : نظارت‌های اجرایی فاصله زیادی با رویکردهای هوشمندانه دارند و این مسأله یکی از انتقادات جامعه است که باید اصلاح شود.

    فرزین در بخش دیگری از سخنانش به حملات سایبری اشاره و خاطرنشان کرد که طی سال‌های اخیر، دشمنان حملات متعددی انجام داده‌اند. اگرچه اقداماتی برای مقابله با این حملات صورت گرفته، اما کافی نبوده است.

    وی در ادامه بر لزوم استفاده از تخصص کارشناسان برای ارتقای امنیت و جلب اعتماد عمومی نسبت به نظام بانکی تأکید کرد.

    در ادامه، وی درباره هوش مصنوعی توضیح داد:  با ورودش به شورای پول و اعتبار، مرکزی برای توسعه هوش مصنوعی راه‌اندازی شده است.

    وی در پایان افزود: هوش مصنوعی یک ابزار مهم برای دستیابی به اهداف سازمانی محسوب می‌شود و قطعاً نقشی محوری در بهبود نظام نظارتی ایفا خواهد کرد. و امیدواریم که برگزاری همایش‌ها و رویدادهای مشابه بتواند باعث پیشرفت بیشتر در این زمینه شود.

  • نفس‌راحت‌ایرانیان بااتصال‌کارت‌های‌بانکی‌ایران به میر روسیه

    نفس‌راحت‌ایرانیان بااتصال‌کارت‌های‌بانکی‌ایران به میر روسیه

    خبر اتصال کارت های بانکی ایران در تاریخ ۲۱ ابان ماه امسال به شبکه میر روسیه یکی از برنامه های نوبین نظام بانکی کشور در جهت سهولت مبادلات پولی در کشور روسیه است به این صرت که ایرانیها می توانند باکارت های بانکی خود در روسیه از عابر بانک های این کشور روبل روسیه در یافت کنند و اتباع روسیه هم می توانند از این خدمات در ایران استفاده کنند.

    به گزارش بازار کسب و کار به گفته فرزین، رئیس کل بانک مرکزی پیش از این در این خصوص گفته بود: با پیوستن ایران به سامانه پرداخت MIR، جایگزین روسی برای ویزا و مستر کارت، ایرانیان می توانند با کارت های بانکی ایرانی از دستگاه‌های خود پرداز روسیه پول برداشت کنند.

    وی عنوان کرده که مرحله دوم این اتصال برای بهره‌مندی اتباع روسیه در ایران خواهد بود و در مرحله سوم کارت‌های شتاب ایران در پذیرنده های فروشگاهی روسیه پردازش خواهد شد.

    طبق اعلام نوش‌آفرین مومن واقفی؛ معاون نظارت پرداخت بانک مرکزی در حال حاضر بانک‌های ملت، رفاه، صادرات، پاسارگاد، سپه، ملی، تجارت و گردشگری به میر روسیه متصل هستند و دارندگان کارت های بانکی این بانک ها می توانند در خاک روسیه مانند داخل ایران خرید کنند.

    معاون بانک مرکزی هم در این رابطه اعلام کرده است که پروژه «میرشتاب» با هدف بهره‌برداری از ظرفیت ایران و روسیه در حوزه بانکی استفاده می‌شود. در این پروژه مفاهیمی مثل توکنازیشن، NFC و سایر تکنولوژی‌های روز دنیا استفاده شده است.

    با استفاده از آخرین تکنولوژی روز و استفاده از موبایل صرفه‌جویی بسیاری در این زمینه انجام شده و دیگر نیازی به تغییر کارتخوان وجود ندارد.

    به گفته وی، هم‌اکنون از فاز اول این پروژه بهره‌برداری شده و گردشگران ایرانی می‌توانند در روسیه از ATMها پول دریافت کنند و فاز بعدی گردشگران روسی می‌توانند از پایانه‌های فروشگاهی ایران استفاده کنند.

    مرکز ملی انفوماتیک و یک شرکت روسی در این زمینه همکاری کرده‌اند. بانک صادرات و بانک VTB روسیه نیز در این طرح به عنوان کارگزار حضور دارند.

    معاون نظارت پرداخت بانک مرکزی تاکید کرده که در طرح کهربا برای صرفه‌جویی در هزینه‌ها، استفاده از موبایل را انتخاب کرده‌ایم و تا پایان سال با موبایل و از طریق NFC افراد می‌توانند عملیات پرداخت را انجام دهند. در پروژه میرشتاب از طرح کهربا استفاده شده است.

    با توجه به اینکه بسیاری از مردم استان گلستان از جمله بازرگانان و تجار به دلیل همجواری این استان با کشور ترکمنستان سفرهای زیادی به روسیه دارند، اجرای این طرح به مثابه نفس راحتی برای این افراد در دریافت خدمات بانکی اکترونیک با کارت ایرانی در کشور روسیه است.

  • آمادگی برای‌تامین۷۰میلیارددلار نیاز ارزی

    آمادگی برای‌تامین۷۰میلیارددلار نیاز ارزی

    رئیس کل بانک مرکزی به توضیح مهم‌ترین برنامه‌ها و اقدام‌های این بانک در حوزه سیاست‌گذاری پولی و ارزی پرداخت. او با تأکید بر اینکه بازار ارز توافقی برای کشف نرخ واقعی و جهت‌دهی به بازار شکل گرفته است، اعلام کرد که آزادسازی منابع ارزی بلوکه و افزایش ذخایر طلای کشور و متنوع‌سازی ذخایر ارزی طی دو سال گذشته در دستور کار بوده است.

    محمدرضا فرزین همچنین اشاره کرد که با تلاش‌های بانک مرکزی برای کنترل نرخ رشد نقدینگی، نرخ تورم نقطه به نقطه به ۳۴٫۵ درصد کاهش یافته و افزود که تلاش داریم تا امسال اوراق گواهی سپرده خاص با نرخ ۲۵ درصد را برای طرح‌ها و صنایع پیشرو تعریف کنیم.

    به گزارش خبرنگار بازار کسب و کار، محمدرضا فرزین، در گفتگوی ویژه خبری در تاریخ ۱۹ آبان ماه، ضمن توضیح برنامه‌های مدیریت بازار ارز و اصلاح نظام بانکی، به نتیجه انتخابات آمریکا و تاثیر ریاست جمهوری ترامپ بر اقتصاد ایران اشاره کرد و گفت: انتخاب ترامپ تأثیر قابل توجهی بر تمامی بازارهای جهانی داشت و اثرات آن در همان روز نخست انتخاب وی نمایان شد. از این نظر می‌توان آثار آن را از دو جنبه بررسی کرد.

    وی ادامه داد که ابتدا باید تأثیرات مستقیم انتخاب ریاست جمهوری آمریکا بر اقتصاد ایران را بررسی کرد. ایران به‌طور مستقیم با آمریکا تجارت نمی‌کند و نه صادرات و وارداتی دارد، همچنین سرمایه‌گذاری خارجی در ایالات متحده ندارد و ذخایر ارزی ایران به دلار نیستند. در سال‌های اخیر تلاش بر کاهش وابستگی به دلار بوده است، بنابراین به‌طور کلی، ارتباط اقتصادی ایران با آمریکا اندک است. حتی در مورد اروپا نیز همکاری تجاری، پولی و مالی گسترده‌ای نداریم؛ برای مثال، کل تجارت ما با اروپا، یک پنجم تعاملات تجاری با عراق است. به همین دلیل وابستگی ما به اقتصاد غرب کاهش یافته است.

    عالی‌ترین مقام بانک مرکزی افزود که انتخابات آمریکا و ریاست جمهوری ترامپ به‌طور مستقیم تأثیر بزرگی بر اقتصاد ایران نخواهد داشت، اما از نظر غیرمستقیم باید در نظر داشت که اقتصاد آمریکا یکی از بزرگترین اقتصادهای جهان است و تغییرات در سیاست‌های آن می‌تواند بر روی اقتصادهای دیگر تأثیر بگذارد. به عنوان مثال، سیاست‌های آمریکا ممکن است بر قیمت نفت و فلزات اثر بگذارد یا نرخ بهره تغییراتی را در ارزش رمزارزها ایجاد کند. پس از انتخابات ترامپ، برخی رمزارزها و ارزهای دیجیتال با افزایش قیمت مواجه شدند، و ارزش یورو نیز ۲ درصد کاهش یافت. ارز ایران، حتی در بازار غیررسمی، کمتر از یک درصد کاهش قیمت داشت که نشان دهنده یکی از کمترین واکنش‌ها در مقایسه با سایر ارزهای جهانی بود.

    فرزین تأکید کرد که همزمان با انتخاب ترامپ، بازارهایی نظیر فلزات، رمزارزها و سایر بازارهای مالی جهان دچار تلاطم شده‌اند و در انتظار سیاست‌های آتی ترامپ هستند. اگر ترامپ همانند دوره قبل عمل کند، سیاست‌های او ممکن است باعث نگرانی شود؛ چرا که او در تیم قبلی خود از سیاست‌های نئومرکانتلیسمی پیروی کرده و از جهانی‌شدن فاصله گرفته بود. او همچنین با اعمال تعرفه‌های بالاتر و ایجاد محدودیت‌هایی برای تجارت با آمریکا، بازار این کشور را برای دیگر کشورها محدود کرده بود.

    فرزین درباره اثرات احتمالی سیاست‌های جدید بر اقتصاد ایران و جهان تأکید کرد: محدودیت تجارت با آمریکا و کاهش حضور تجاری در بازارهای جهانی توسط ترامپ، تأثیرات عمده‌ای بر اقتصاد اروپا و چین خواهد داشت که می‌تواند برای ما تهدید و فرصت به همراه داشته باشد. نکته مهم این است که عکس‌العمل ایران در مقابل این سیاست‌ها چگونه باشد. البته باید یادآور شوم که تحلیل من اقتصادی است و اقتصاد تحت تأثیر متغیرهای سیاسی قرار دارد، بنابراین باید تحلیل سیاسی از رفتار ترامپ و تأثیر آن بر مسائل منطقه، تحریم‌های ایران و مذاکرات انجام داد.

    افزایش تعاملات با کشورهای منطقه و اعضای بریکس

    رئیس کل بانک مرکزی اظهار داشت: اقتصاد ما از همان ابتدا نشان داد که در برابر تغییرات مقاومت بالایی دارد. اقتصاد ایران، دیگر اقتصاد هشت سال پیش نیست که انتخاب ترامپ تأثیر زیادی بر آن بگذارد زیرا وابستگی‌هایمان کاهش یافته است. هم اکنون ارتباطات اقتصادی ما با کشورهای منطقه و اعضای گروه بریکس افزایش یافته و بخش عمده تجارت‌مان در داخل منطقه انجام می‌شود. از این رو، ایران به عنوان یک عضو مؤثر بریکس تقویت شده و سامانه‌های مدیریت تحریم نیز بهبود یافته‌اند تا توان مقابله با شوک‌های خارجی را داشته باشیم.

    فرزین تصریح کرد که اگر بتوانیم کنش مناسب را در برابر تصمیمات ترامپ انجام دهیم، آمادگی لازم برای این دوران را داریم و فرصت‌هایی نیز برای ما وجود دارد. نزدیک به دو سال است که عضو بریکس هستیم و بسیاری از پیشنهادات ما در زمینه پولی و بانکی در حال اجراست. بخشی از همکاری‌ها با کشورهای عضو بریکس عملیاتی شده و استفاده از دلار را در معاملات خود با برخی کشورها وقف کرده‌ایم. علاوه بر این، ذخایر ارزی‌مان افزایش یافته و به اطمینان بیشتری رسیده‌ایم.

    وی با اشاره به مزایا و فرصت‌های حضور ترامپ برای کشورهای عضو بریکس اظهار کرد که حضور ترامپ و رویکردهایش می‌تواند به افزایش همکاری‌ها در بریکس منجر شود. کشورهای عضو سعی می‌کنند از فرصت همکاری با یکدیگر برای کاهش اثرات سیاست‌های نئومرکانتیلیستی ترامپ بهره ببرند.

    رئیس‌کل بانک مرکزی درباره تاثیر مستقیم ترامپ بر سیاست‌های بانک مرکزی ایران گفت باید دید سیاست‌های ترامپ چگونه است و چه اثری بر منطقه خواهد داشت، چراکه بسیاری از شرکای ایران در منطقه و اعضای بریکس هستند. ایران با وجود تحریم‌ها همچنان اقتصادی باز دارد و همکاری با کشورهای مختلف بسیار کمک‌کننده است. از این‌رو ممکن است تمام این کشورها سیاست‌های جدیدی در مواجهه با آمریکا اتخاذ کنند. این موضوع را می‌توان با استفاده از مدل‌های نظریه بازی‌ها تحلیل کرد و برای آن استراتژی‌های مناسب اتخاذ نمود.

    فرزین افزود: من در ابتدای کار درباره نتایج انتخابات آمریکا نگرانی بیشتری داشتم، اما پس از انتخاب ترامپ در روز چهارشنبه، نوسانات بازارهای ایران محدود ماند. تاب‌آوری بازارهای کشورمان، به ویژه بازار ارز، مشهود بود و به دلیل برخورداری از ذخایر ارزی مطمئن و تعاملات مثبت با کشورهای منطقه، به نظر می‌رسد اقتصاد ایران تأثیر زیادی از نتایج انتخابات آمریکا نپذیرفت و همچنان پایدار است.

    وی با توجه به سیاست ارزی بانک مرکزی عنوان کرد که در دو سال اخیر این نهاد به دنبال تثبیت نرخ ارز بوده تا از نوسانات بازارهای مختلف، به ویژه بازار غیررسمی، بکاهد و نیازهای تجاری و غیرتجاری کشور را در چارچوب یک نظام رسمی تامین کند. اگرچه این رویکرد در ابتدا کند پیش می‌رفت، اما پیشرفت‌های خوبی حاصل شده و ما همچنان به این راهبرد پایبند هستیم.

    رئیس کل بانک مرکزی درباره سیاست گسترش مرکز مبادله توضیح داد که در ۱۹ آبان ماه حراج ربع سکه برگزار شد و طی هفته گذشته نیز با ادامه حراج‌های سکه طلا، قیمت آن حدود دو میلیون و ۳۰۰ هزار تومان کاهش یافت. به این ترتیب، از مرکز مبادله ارز و طلا به عنوان عامل تنظیم‌کننده بازار این کالاها بهره‌گیری می‌شود و از ابزارهای مختلف در این حوزه‌ها استفاده خواهد شد. هم‌اکنون در بازار طلا، عرضه و حراج شمش و سکه در مرکز مبادله جریان دارد و برنامه‌ریزی برای ایجاد نظم در بازارهای ثانویه طلا با همکاری بورس کالا در دست اقدام است، هرچند چنین نظمی در بورس وجود دارد.

    تاکنون نزدیک به ۱۰ میلیارد دلار ارز ترجیحی برای دارو و کالاهای اساسی تخصیص یافته است

    فرزین اشاره کرد که از ابتدای سال، کالاهای اساسی با نرخ ۲۸۵۰۰ تومانی تامین ارز می‌شوند و بیشتر نیازهای کالایی وزارت جهاد کشاورزی و دارو و تجهیزات پزشکی را پوشش می‌دهد. بخش دیگر نیازهای ارزی کشور نیز از طریق ارز نیما و با نرخ حدود ۵۰ هزار تومان تأمین می‌شود و ۵۰ درصد نیاز ارزی کشور را شامل می‌شود.

    شکل‌گیری بازار ارز توافقی برای کشف نرخ واقعی و علامت‌دهی به بازار در حال انجام است

    فرزین ادامه داد: این بازار جدید نزدیک به یک سال و نیم است که در دست توسعه و اخیراً به فعالیت پرداخته است. برخلاف سامانه نیما که بازار نیست و فاقد سیستم جورسازی است، بازار ارز توافقی یک بازار تجاری است که قصد دارد تمامی صادرات و واردات و تعادل عرضه و تقاضا را پوشش دهد و نرخ‌ها را از طریق حراج تعیین کند تا به نرخ حاکم اقتصادی تبدیل شود.

    رئیس کل بانک مرکزی اشاره کرد که در حال حاضر، نرخ غیررسمی یا بازار آزاد ارز بر اقتصاد تأثیر می‌گذارد، اگرچه بزرگ‌نمایی نمی‌شود و بیشتر در برخی کالاها و بازار دارایی‌ها دیده می‌شود. تلاش این است که با شکل‌گیری بازار ارز توافقی، نرخ این بازار به نرخ اصلی اقتصاد تبدیل شده و به طور روزانه اعلام شود.

    فرزین درباره نرخ بازار آزاد گفت که این نرخ بیشتر تحت تأثیر مبادلات قاچاق و فرار سرمایه قرار دارد، چون ارز هرات، دوبی و سلیمانیه نقش زیادی در آن دارند. در حالی که بازار ارز توافقی به تجارت داخلی و عرضه بانک مرکزی وابسته است. پیش‌بینی بانک مرکزی این است که با راه‌اندازی بازار ارز توافقی، نرخ بازار غیررسمی نیز کاهش یابد.

    بازار ارز توافقی تحت تأثیر متغیرهای داخلی اقتصاد کشور است

    وی به ارتباط بازار ارز توافقی با تجارت خارجی و حجم آن اشاره کرد و گفت: در این بازار مبادلات گسترده‌ای خواهیم داشت. سال گذشته حدود ۷۰ میلیارد دلار تجارت داشتیم و در هفت ماهه امسال طبق اعلام گمرک، صادرات غیرنفتی ۱۵ درصد رشد داشته و حتی صادرات نفت هم افزایش یافته که نشان از بزرگی این بازار دارد.

    رئیس کل بانک مرکزی گفت: بازار ارز توافقی بزرگ‌تر از بازار آزاد خواهد بود. ارتباط متقابل میان این دو بازار وجود دارد و هدف ما این است که نرخ ارز تجاری بر اساس متغیرهای بنیادی اقتصادی تعیین شود و کمتر تحت تأثیر انتظارات، هراس‌ها، فرار سرمایه و قاچاق باشد.

    آمادگی برای تامین مالی ۱۵ میلیارد دلاری

    فرزین اعلام کرد که در حوزه ارزی، برای تامین مالی ۱۵ میلیارد دلار خارجی آماده‌ایم. تاکنون دو میلیارد دلار از طریق فروش اوراق ارزی سکوک در بازار تأمین شد تا به شرکت‌های تولیدی کمک کنیم. این اقدام از سال گذشته شروع شد و به‌زودی یک تفاهم‌نامه دو میلیارد دلاری با صندوق توسعه ملی امضا خواهد شد.

    او بر توسعه بستر معاملاتی مرکز مبادله تأکید کرد و توضیح داد که اوراق ارزی قبلاً در بازارهای خارجی فروخته می‌شد. به همین دلیل، یکی از اهداف ما تأمین مالی از طریق بستر مرکز مبادله و گسترش آن است و امسال نیز این فعالیت‌ها را ادامه خواهیم داد. شرکت‌های زیادی برای تأمین مالی ارزی درخواست داده‌اند و ما اوراق آنها را در این بازار به فروش می‌رسانیم.

    تنوع ذخایر طلا و ارز

    رئیس کل بانک مرکزی اعلام کرد: به دلیل تحریم‌ها، تنوع در ذخایر ضروری بود. طی دو سال گذشته، ذخایر طلای ما بیشتر شده و بسیاری از دارایی‌های ارزی را به طلا تبدیل کرده‌ایم. هدف ما داشتن منابع ارزی مطمئن است تا در صورت نیاز به پول ملی، بتوانیم از این ذخایر استفاده کنیم. اکنون در زمینه ذخایر از اطمینان کافی برخورداریم.

    آزادسازی منابع بلوکه‌شده

    فرزین اعلام کرد که ما در کشورهای دیگر منابع ارزی داریم که قبلاً مسدود بودند اما حالا بخش زیادی از آن را آزاد کرده‌ایم و در حال استفاده هستیم. او افزود: سال گذشته ۶۵ میلیارد دلار ارز فروختیم و امسال پیش‌بینی می‌شود این رقم به بالای ۷۰ میلیارد دلار برسد. این منابع ارزی شامل ذخایر داخلی و ارزهای صادراتی است که می‌توانیم برای واردات استفاده کنیم. بنابراین در زمینه تجاری و ارزی موقعیت بهتری خواهیم داشت.

    افزایش سرمایه ایران در صندوق بین‌المللی پول به ۷ میلیارد دلار

    رئیس کل بانک مرکزی اعلام کرد که ایران عضو صندوق بین‌المللی پول و رئیس یک گروه شش‌کشوری است. سهم ایران ۰.۷۵ درصد یا ۵.۵ میلیارد دلار است. سال گذشته، صندوق بین‌المللی پول تصویب کرد که اعضا باید ۵۰ درصد سرمایه خود را افزایش دهند. ۷۵ درصد از این افزایش از ارز محلی و ۲۵ درصد از ارزهای دیگر تأمین می‌شود، که منجر به افزایش سرمایه ایران به ۷ میلیارد دلار می‌شود و ایران همچنان رئیس گروه باقی می‌ماند.

    پیش‌بینی کاهش تورم به ۳۰ درصد تا پایان سال

    فرزین گفت، با وجود تورم دو رقمی از سال ۱۳۵۲ به بعد، تورم پس از ۱۳۹۷ به دلیل تشدید تحریم‌ها افزایش یافت و به ۴۰ تا ۵۰ درصد رسید. برای مقابله، سیاست تثبیت در بانک مرکزی اتخاذ شد و از اردیبهشت سال گذشته، هر ماه تورم کاهش یافته است.

    وی گفت: در مهرماه امسال، تورم نقطه‌ای به ۳۴.۵ درصد کاهش یافت و قبلاً بالای ۵۷ درصد بود. تورم سالانه نیز به ۳۸ درصد رسید. به دلیل کاهش تورم نقطه‌ای، تورم سالانه هم کاهش می‌یابد و امید است تا پایان سال، تورم نقطه‌ای به ۳۰ درصد برسد.

    رئیس بانک مرکزی با بررسی تورم تولیدکننده و مصرف‌کننده گفت: تورم تولیدکننده در مهرماه به ۲۴.۵ درصد کاهش یافت و قبلاً بالای ۱۰۰ درصد بود. وقتی تورم تولیدکننده کمتر از مصرف‌کننده است، احتمال کاهش تورم مصرف‌کننده وجود دارد. یکی از دلایل کاهش تورم تولیدکننده، تثبیت نرخ ارز است که به کاهش نرخ تورم تولیدکننده کمک کرده است. تثبیت به معنای میخکوب کردن نرخ ارز نیست، بلکه ارز در نرخی پیش‌بینی‌پذیر تامین می‌شود.

    کنترل رشد نقدینگی برای مهار تورم ضروری است

    فرزین گفت هدف‌گذاری نرخ رشد نقدینگی سال گذشته ۲۵ درصد بود که به ۲۴.۳ درصد رسید. امسال هدف ۲۵ درصد است، اما به ۲۸.۵ درصد افزایش یافته، مجبور شدیم برای برخی بخش‌ها نقدینگی بیشتری فراهم کنیم. با اقدامات جدید امیدواریم به هدف برگردیم.

    رئیس‌کل بانک مرکزی افزود: با کنترل ترازنامه بانک‌ها از ارائه تسهیلات بیش از حد جلوگیری می‌شود، چون تسهیلات بانک‌ها بر رشد نقدینگی تاثیر دارد.

    او خاطرنشان کرد: طی هفت ماه گذشته ۱۲۰۰ هزار میلیارد تومان نقدینگی ایجاد شده که برای اوراق دولتی و نیازها مثل وام ازدواج هزینه شده است. سهم تولید کاهش یافته و حدود ۵۰ تا ۵۵ درصد از این نقدینگی به تولید رفته است، به همین دلیل تولیدکنندگان با کمبود نقدینگی مواجه هستند و اعتراضات زیادی دارند.

    راهکارهای بانک مرکزی برای رفع تنگناهای نقدینگی

    فرزین از ابزارها و روش‌های تامین مالی بانک مرکزی یاد کرد و گفت که دو راه پیش رو داریم. یا نقدینگی را افزایش دهیم که موجب تورم می‌شود، یا سیاست‌هایی اجرا کنیم که تامین مالی بدون افزایش رشد نقدینگی را محقق کند.

    انتشار اوراق گام: سیاست گسترش استفاده از اوراق گام تاثیر کمی بر نقدینگی دارد و بنگاه‌ها می‌توانند از آن برای تأمین مالی استفاده کنند. مشکلات گذشته این اوراق حل شده و امکان تخصیص ۱۰۰ همت به بنگاه‌ها وجود دارد. رئیس کل بانک مرکزی اعلام کرد زنجیره این اوراق در بخش‌های مختلف تکمیل شده و کارت رفاهی متصل به آنها نیز طراحی شده است.

    گشایش اعتبار اسنادی داخلی: افزایش LC داخلی برای رفع تنگناهای نقدینگی و تأمین مالی بنگاه‌ها برنامه‌ریزی شده است. همچنین فکتورینگ به بانک‌ها ابلاغ شده که مناسب پیمانکاران است.

    انتشار گواهی سپرده خاص: گواهی سپرده با نرخ ۲۵ درصد برای طرح‌های مهم استفاده می‌شود، که نسبت به سال گذشته کاهش یافته است.

    اعطای حد اعتباری به بنگاه‌های تولیدی: با استفاده از ماده ۲۱ قانون رفع موانع تولید، واحدهای تولیدی بهره‌مند از حد اعتباری خواهند شد که با همکاری وزارتخانه‌ها و بانک‌های توسعه‌ای صورت می‌گیرد، کاهش فشار به منابع بانکی هدف این طرح است.

    ابزارهای دلارزدایی: با تمرکز بر پیمان‌های پولی و جایگزینی سوئیفت با پیام‌رسان‌های داخلی، تلاش می‌شود نقش دلار در اقتصاد کاهش یابد. هدف این است که با ارزهای محلی معامله شود و سوئیفت حذف شود.

    رئیس کل بانک مرکزی اعلام کرد که در اتحادیه پایاپای آسیایی با ۱۱ کشور عضو، پیام‌رسان داخلی ACU MARE را معرفی کرده‌ایم و از اعضا دعوت کرده‌ایم برای تبادل پیام‌های بانکی از این بستر استفاده کنند.

    اوافزود که دیگر از سوئیفت استفاده نمی‌کنیم و پیام‌ها را از طریق سپام انتقال می‌دهیم، به کشورهای تجاری نیز پیشنهاد داده‌ایم که پیام‌رسان‌های خود را متصل کنیم. با روسیه سپام و اس پی اف اس را متصل کرده‌ایم و برای سایر کشورها نیز همین روش را دنبال می‌کنیم. در صورت عدم امکان مبادله با پیمان‌های پولی، به اتاق‌های پایاپای رو می‌آوریم و تسویه‌ها بین تجار انجام می‌شود. همچنین با ارزهای دیجیتال بانک مرکزی، سوئیفت را کنار می‌گذاریم و اکنون ارز دیجیتال بانک مرکزی را در کیش به صورت آزمایشی راه‌اندازی کرده‌ایم.

    این مسئول پولی تصریح کرد که در بلوک بریکس بسیاری از طرح‌ها پذیرفته شده‌اند. بریکس کلیر و بریکس پی موضوعاتی است که ایران در آنها مشارکت داشته و تلاش می‌کنیم تعاملات خود با کشورهای بریکس را توسعه دهیم.

    فرزین با اشاره به نقش بانک مرکزی در قبال صندوق‌های قرض‌الحسنه عنوان کرد که به دلیل مشکلات موجود، ورود کرده‌ایم و تقریباً تمام صندوق‌های موجود شناسایی شده‌اند.

    وی اعلام کرد: حدود ۳۵۰۰ صندوق قرض‌الحسنه داریم که اطلاعات ۱۸۶۰ صندوق در سیستم بانکی ثبت شده‌اند. ۹۰۰ صندوق غیرفعال است و حساب ۷۵۰ صندوق به نام اعضای هیئت امنا مانند مساجد تعلق دارد. صندوق‌ها را به کوچک، متوسط و بزرگ تقسیم کرده‌ایم. برای مثال، تبادلات صندوق‌های کوچک کمتر از چهار میلیارد تومان و صندوق‌های بزرگ بالای ۶۰ میلیارد تومان است.

    رئیس کل بانک مرکزی افزود: بسیاری نگران اطلاع‌رسانی نبودند، اما هدف ما توسعه صندوق‌های قرض‌الحسنه است، نه محدودیت.

    فرزین ادامه داد: نظارت بر صندوق‌ها را برون‌سپاری می‌کنیم، بجز چند صندوق بزرگ. این شبکه، فرصت تأمین مالی ارزان برای مردم است. پس از ساماندهی، منابع به صندوق‌های کوچک تزریق می‌شود تا مالی خرد تأمین شود.

    وی در پایان بیان کرد: در حال اصلاح ناترازی هشت بانک هستیم. اقداماتی انجام شده، اما هنوز رضایت‌بخش نیستیم. مشکلات زیادی وجود دارد و در حال پیگیری اصلاح ناترازی این بانک‌ها هستیم.

  • کارتیمی و وحدت، دستاوردهای‌ارزشمندی در بانک‌مسکن‌است

    کارتیمی و وحدت، دستاوردهای‌ارزشمندی در بانک‌مسکن‌است

    دکتر علی خورسندیان، مدیرعامل بانک مسکن، در دومین همایش ارزیابی عملکرد مدیریت‌های شعب بانک امسال بر اهمیت همکاری، انسجام، وحدت و کار گروهی برای دستیابی به نتایج بهتر و ارتقای جایگاه بانک تاکید کرد.

    به گزارش خبرنگار بازار کسب و کار، این همایش با حضور مدیرعامل، اعضای هیأت مدیره و مدیران بانک مسکن در سالن همایش‌های سردار شهید سلیمانی برگزار شد.

    دکتر خورسندیان با ابراز خوشحالی از حضور در این جمع، اظهار داشت که امیدوار است با همکاری، انسجام و یکپارچگی اهداف و وظایف مشخص شده به نحو احسن انجام گیرد و عملکردی شایسته به جای بگذارند.

    او به برگزاری دومین همایش ارزیابی عملکرد بانک اشاره کرد و بیان داشت که یکی از مهمترین کارها در مؤسسات مالی و اقتصادی، ارزیابی عملکرد است که پیام‌های روشنی برای مجموعه دارد. این فرآیند میزان دستیابی به اهداف، رفع چالش‌ها و نقاط قوت را مشخص می‌کند و امکان حرکت با کیفیت بیشتر به سوی اهداف را فراهم می‌آورد.

    شاخص‌های ارزیابی باید پویا باشند

    مدیرعامل بانک مسکن با اشاره به نتایج ارزیابی عملکرد بانک اظهار داشت که برای دستیابی به نتایج بهتر، باید علاوه بر تلاش بیشتر، شاخص‌های ارزیابی به دقت بررسی شده و در صورت لزوم مورد بازنگری قرار گیرند.

    ضرورت تلاش و همکاری گروهی برای بهبود و دستیابی به اهداف

    دکتر خورسندیان اضافه کرد که هرچند ثبات اقتصادی عامل مهمی در برنامه‌ریزی‌ها است، مدیریت بحران و برنامه‌ریزی در شرایط اقتصادی پرفراز و نشیب همچنان برای مدیران کشور ما رویکرد شناخته ‌شده‌ای محسوب می‌شود.

    او تأکید کرد که از طریق تلاش و همکاری گروهی منسجم می‌توانیم در همین شرایط بسیاری از اقدامات را در جهت توسعه بانک و ارتقای جایگاه آن به اجرا درآوریم و برای تحقق اهداف بانک مرحله به مرحله پیش برویم.

    تعهد بانک مسکن به پیشبرد طرح نهضت ملی

    مدیرعامل بانک مسکن با تأکید بر اهمیت پیشرفت طرح نهضت ملی مسکن اعلام کرد که در حال حاضر قراردادهای مرتبط با پرداخت تسهیلات این طرح به ارزش ۱۷۳ هزار میلیارد تومان در بانک مسکن به امضا رسیده است. با در نظر گرفتن سهم‌الشرکه پرداخت شده به میزان ۱۱۰ هزار میلیارد تومان، بانک متعهد به تأمین حدود ۶۳ هزار میلیارد تومان دیگر بر اساس میزان پیشرفت فیزیکی پروژه‌ها است و این مبلغ همزمان با پیشرفت طرح افزایش خواهد یافت.

    بهره‌گیری از کلیه ظرفیت‌ها برای ارتقای موقعیت بانک مسکن

    دکتر خورسندیان با اشاره به لزوم بهره‌برداری از تمامی ظرفیت‌ها گفت که بانک دارای ۱۷۹ شعبه در سراسر کشور است که می‌توانند با تلاش در زمینه جذب منابع، نقش بیشتری در اجرایی کردن مأموریت‌های بانک ایفا کنند.

    وی همچنین خاطرنشان کرد که بانک مسکن دارای ظرفیت‌های متعددی است که می‌توان از آنها برای رفع ناترازی استفاده کرد. دکتر خورسندیان اظهار داشت که از موانع، چالش‌ها و بازار رقابتی آگاه هستیم و باید کوشش کنیم تا این موانع را از میان برداریم و شرایط لازم برای جذب منابع بیشتر و تحقق مأموریت‌های بانک را مهیا کنیم.

    مدیرعامل بانک مسکن با اشاره به عدد مطلوب ۲/۸ در شاخص NPL ریالی بانک اظهار داشت که این نشان‌دهنده رعایت استانداردهای اعتباری در ارائه تسهیلات به بخش مسکن در این بانک است.

    اجرای دستورات وزرای اقتصاد و راه و شهرسازی، راهبرد اصلی بانک مسکن را تشکیل می‌دهد

    در بخش دیگری از صحبت‌های خود، مدیرعامل بانک مسکن گفت که تمامی دستورات آقای دکتر همتی، وزیر محترم امور اقتصادی و دارایی، در حکمی که به اینجانب ابلاغ شد، و دستورات خانم دکتر صادق، وزیر محترم راه و شهرسازی، سیاست‌هایی هستند که باید برای تحقق آنها برنامه‌ریزی کرده و نتایج و وضعیت اجرای آنها را در آینده نزدیک گزارش دهیم.

    او بر لزوم استفاده از سیستم بانکداری متمرکز یا کربنکینگ در بانک مسکن تأکید کرد و گفت که اکنون زمان اقدام و اجرا فرارسیده است. باید موانع به سرعت برطرف شوند تا بتوان وارد فاز عملیاتی شد.

    دکتر خورسندیان در پایان با آرزوی موفقیت برای همه مدیران و همکاران بانک مسکن افزود که همه شما سرمایه‌های ارزشمند این بانک و همکارانی متعهد، دلسوز و با نیت خیرخواهانه هستید. امیدوارم با توجه خاص امام زمان (عج)، تمامی نیت‌های خیر ما در بانک مسکن به بار بنشیند.

  • ابلاغ سه‌قانون‌فهرست‌قوانین‌و‌احکام‌نامعتبر در حوزه‌های‌بیمه،کاروحمل‌ونقل

    ابلاغ سه‌قانون‌فهرست‌قوانین‌و‌احکام‌نامعتبر در حوزه‌های‌بیمه،کاروحمل‌ونقل

    رئیس جمهور سه قانون فهرست قوانین و احکام نامعتبر در حوزه‌های بیمه، کار و حمل و نقل را برای اجرا به دستگاه‌های مربوطه ابلاغ کرد.

    به گزارش خبرنگار بازار کسب و کار از پایگاه اطلاع‌رسانی دولت، مسعود پزشکیان در اجرای اصل ۱۲۳ قانون اساسی جمهوری اسلامی ایران «قانون فهرست قوانین و احکام نامعتبر در حوزه بیمه » را که در جلسه علنی روز سه‌شنبه سوم مهر ۱۴۰۳ مجلس شورای اسلامی تصویب و در تاریخ ۱۱ مهر ۱۴۰۳ به تایید شورای نگهبان رسیده، جهت اجرا به مجلس شورای اسلامی، وزارت امور اقتصادی و دارایی و نهاد ریاست جمهوری (معاونت حقوقی رئیس جمهور) ابلاغ کرد.

    رئیس جمهور همچنین بر همین اساس «قانون فهرست قوانین و احکام نامعتبر در حوزه کار» را که در جلسه علنی روز سه‌شنبه هفتم شهریور ۱۴۰۳ مجلس شورای اسلامی تصویب و در تاریخ ۴ مهر ۱۴۰۳ به تایید شورای نگهبان رسیده، جهت اجرا به مجلس شورای اسلامی، وزارت تعاون، کار و رفاه اجتماعی، سازمان اداری و استخدامی کشور و نهاد ریاست جمهوری (معاونت حقوقی رئیس جمهور) ابلاغ کرد.

    پزشکیان بر اساس اصل ۱۲۳ قانون اساسی جمهوری اسلامی ایران «قانون فهرست قوانین و احکام نامعتبر در حوزه حمل و نقل» را نیز که در جلسه علنی روز سه‌شنبه هفتم شهریور ۱۴۰۳ مجلس شورای اسلامی تصویب و در تاریخ ۱۱ مهر ۱۴۰۳ به تایید شورای نگهبان رسیده، جهت اجرا به مجلس شورای اسلامی، وزارت راه و شهرسازی و نهاد ریاست جمهوری (معاونت حقوقی رئیس جمهور) ابلاغ کرد.