 خانه هست، خریدار نیست
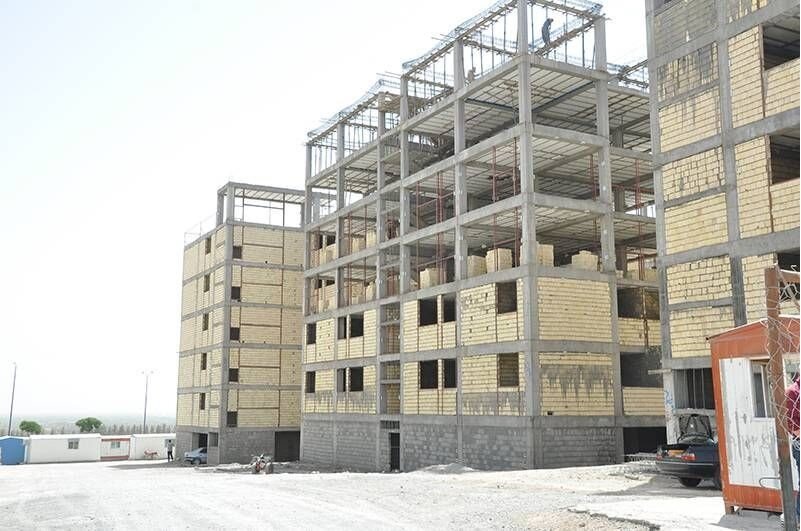

به گزارش خبرنگار بازار کسب و کار، بازار مسکن دیگر تنها مسئله یک شهر یا یک استان نیست. از بیرجند و شهرهای کمبرخوردار تا کلانشهرهایی مانند تهران، صورت مسئله برای بخش بزرگی از خانوارها به یک نقطه مشترک رسیده است: قیمت مسکن با توان درآمدی مردم فاصله گرفته است.
در چنین شرایطی، ممکن است تعداد فایلهای فروش در بنگاهها کم نباشد، سازندگان همچنان در حال ساخت باشند و حتی مالکانی که قصد فروش دارند نیز حضور داشته باشند؛ اما فاصله میان قیمت پیشنهادی و قدرت پرداخت خریدار، اجازه نمیدهد این عرضه به معامله واقعی تبدیل شود.
این همان چیزی است که در گزارش میدانی بازار مسکن بیرجند نیز خود را نشان داده است؛ جایی که یک مشاور املاک از انجام نشدن معامله در بنگاه طی چند ماه خبر میدهد و مشاور دیگری میگوید نه فروشنده واقعی وجود دارد و نه خریدار توانمند.
بیرجند؛ یک نمونه از یک مسئله ملی
سیداحمد حسینی، مدیر بنگاه مسکن میلاد در منطقه سجادشهر بیرجند، میگوید پیش از این معمولا در هر ماه یک تا دو معامله در این بنگاه انجام میشد، اما طی سه تا چهار ماه اخیر عملا معاملهای در این مجموعه صورت نگرفته است.
به گفته او، واحدهای مسکونی ویلایی که پیش از افزایشهای اخیر حدود پنج تا ۶ میلیارد تومان قیمت داشتند، اکنون با قیمت کمتر از ۱۳ میلیارد تومان به سختی پیدا میشوند.
حسینی همچنین قیمت هر مترمربع واحد مسکونی نوساز را پیش از افزایشهای اخیر حدود ۳۰ تا ۴۰ میلیون تومان اعلام میکند و میگوید این رقم اکنون به حدود ۸۰ تا ۸۵ میلیون تومان رسیده است.
این اعداد، فارغ از اینکه در کدام محله یا شهر ثبت شده باشند، یک واقعیت اقتصادی را نشان میدهند: اگر قیمت دارایی با سرعتی بیشتر از درآمد و پسانداز خانوار رشد کند، بخشی از تقاضای موجود به تقاضای غیرمؤثر تبدیل میشود.
یعنی مردم همچنان خانه میخواهند، اما دیگر توان خرید آن را ندارند.
رکود، لزوماً خانه را ارزان نمیکند
یکی از پیچیدهترین ویژگیهای بازار مسکن در شرایط فعلی همین تناقض است؛ رکود در معاملات میتواند همزمان با افزایش قیمت اسمی مسکن ادامه پیدا کند.
گزارشهای اقتصادی منتشرشده درباره بازار مسکن ایران در سال ۱۴۰۵ نیز از ترکیب کاهش قدرت خرید، افت معاملات و افزایش هزینههای ساخت سخن میگویند.
در چنین شرایطی، فروشنده با افزایش هزینه ساخت، تورم عمومی و رشد قیمت سایر داراییها مواجه است و تمایل ندارد ملک خود را با قیمتهای قبلی بفروشد. در طرف مقابل، خریدار مصرفی با درآمدی روبهروست که لزوماً همپای قیمت مسکن افزایش پیدا نکرده است.
فاصله میان این دو، همان جایی است که رکود شکل میگیرد.
در واقع، ممکن است قیمت پیشنهادی ملک بالا باشد، اما قیمت معاملهشده و تعداد معاملات پایین بماند. بنابراین صرف مشاهده قیمتهای اعلامی نمیتواند تصویر کاملی از وضعیت واقعی بازار ارائه دهد.
ماجرا تنها به رفتار فروشندگان و خریداران محدود نمیشود.
افزایش قیمت مصالح، آهنآلات، زمین، دستمزد و سایر هزینههای ساختوساز، قیمت تمامشده واحدهای جدید را افزایش میدهد. این موضوع برای سازنده نیز به معنای افزایش هزینه ورود به پروژه است.
بازار مسکن ایران در نقطهای ایستاده که گرانی لزوماً به معنای رونق نیست و رکود نیز الزاماً به معنای ارزانی؛ قیمت مسکن و هزینه ساخت بالا رفته، اما قدرت خرید خانوارها عقب مانده و همین فاصله، معاملات را در بسیاری از نقاط کشور کمرمق کرده است. آنچه در بیرجند از زبان مشاوران املاک شنیده میشود، در واقع تصویری از یک مسئله گستردهتر است؛ بازاری که از یک سو فروشنده حاضر نیست ملک خود را با قیمتهای گذشته عرضه کند و از سوی دیگر خریدار توان خرید با قیمتهای جدید را ندارد. نتیجه، قفل شدن بخشی از معاملات و انتقال فشار از بازار خرید به بازار اجاره است؛ جایی که خانوارهای فاقد مسکن ناچارند برای حفظ سقف بالای سر خود، سهم بیشتری از درآمدشان را هزینه کنند.
در نتیجه، کاهش قیمت فروش برای سازنده همیشه امکانپذیر نیست؛ زیرا قیمت تمامشده واحد جدید اجازه نمیدهد محصول با قیمتهای گذشته عرضه شود.
به این ترتیب، بازار با یک دور باطل مواجه میشود: هزینه ساخت بالا میرود، قیمت فروش افزایش مییابد، قدرت خرید کاهش پیدا میکند، معاملات کم میشود و رکود عمیقتر میشود.
وقتی طلا و دلار وارد تصمیم خرید خانه میشوند
علی رضایی، مشاور املاک عرفان در یکی از مناطق جنوبی بیرجند، میگوید طی یک هفته اخیر با افزایش قیمت طلا و دلار، مراجعه متقاضیان خرید ملک بیشتر شده است.
به گفته او، بخشی از مردم با توجه به تجربههای گذشته تصور میکنند افزایش قیمت طلا و دلار با فاصله زمانی به بازار ملک نیز منتقل خواهد شد.
این رفتار نشان میدهد بازار مسکن در اقتصاد تورمی تنها بر اساس نیاز مصرفی خانوار حرکت نمیکند و انتظارات مردم از آینده قیمت داراییها نیز بر تصمیم آنها اثر میگذارد.
با این حال، این افزایش مراجعه را نباید با رونق قطعی بازار یکی دانست. ممکن است فردی برای خرید ملک مراجعه کند، اما میان مراجعه، مذاکره و انعقاد قرارداد فاصله زیادی وجود داشته باشد؛ بهخصوص زمانی که قدرت خرید واقعی محدود است.
اگر خرید خانه از دسترس خانوار خارج شود، تقاضا از بین نمیرود؛ بخشی از آن به بازار اجاره منتقل میشود.
اما این بازار نیز با افزایش هزینه مواجه است.
حسینی میگوید در قراردادهای تمدیدی، افزایش اجارهبها معمولا حدود ۲۵ تا ۳۰ درصد است و حتی برای پذیرش همین میزان نیز گاهی نیاز به مذاکره با موجر وجود دارد.
مشاور دیگری در بیرجند از مواردی سخن میگوید که مالکان افزایش ۵۰ درصدی یا حتی دو برابری مطالبه کردهاند.
علیرضا اربابی، رئیس اتحادیه مشاوران املاک بیرجند، نیز افزایش متوسط اجارهبها در سال جاری را حدود ۳۰ تا ۴۰ درصد اعلام میکند و میگوید در برخی موارد افزایش اجاره حتی به حدود ۱۰۰ درصد نیز رسیده است.
این ارقام البته روایتهای میدانی فعالان یک بازار محلی است و نمیتوان آنها را به کل کشور تعمیم داد؛ اما جهت فشار را نشان میدهد: خانواری که از خرید مسکن بازمانده، ناچار به پرداخت هزینه بیشتر برای اجاره است.
گزارشهای اقتصادی اخیر نیز افزایش هزینه مسکن و اجاره را از عوامل تشدید فشار معیشتی خانوارها در کشور دانستهاند.
اجاره بالا، پسانداز پایین؛ یک چرخه فرسایشی
مسئله فقط این نیست که خانوار مستأجر امروز اجاره بیشتری پرداخت میکند.
مسئله مهمتر این است که افزایش اجارهبها میتواند ظرفیت پسانداز خانوار را نیز کاهش دهد.
خانواری که بخش بیشتری از درآمد خود را برای اجاره، ودیعه، خوراک، درمان، آموزش و سایر هزینههای ضروری پرداخت میکند، پول کمتری برای پسانداز خرید خانه خواهد داشت.
در نتیجه، اجاره بالا میتواند خود به عاملی برای دورتر شدن امکان خرید تبدیل شود.
این چرخه را میتوان چنین خلاصه کرد:
قیمت خانه بالا میرود → خرید دشوارتر میشود → خانوار بیشتری مستأجر میماند → تقاضای اجاره افزایش مییابد → هزینه اجاره بالا میرود → امکان پسانداز کاهش مییابد → خرید خانه باز هم دورتر میشود.
این دیگر صرفاً مسئله بازار املاک نیست؛ مسئلهای مرتبط با اقتصاد خانوار است.
از شهرهای محروم تا کلانشهرها؛ یک شکاف، با شدتهای متفاوت
البته شرایط بازار مسکن در همه شهرها یکسان نیست.
قیمت، درآمد، هزینه ساخت، میزان عرضه، مهاجرت، اشتغال و ظرفیت اقتصادی هر منطقه با منطقه دیگر تفاوت دارد. به همین دلیل نمیتوان قیمت یک مترمربع مسکن در تهران را با بیرجند، گرگان، مشهد یا یک شهر کوچک بدون در نظر گرفتن تفاوتهای اقتصادی مقایسه کرد.
اما یک وجه مشترک وجود دارد: هرجا رشد قیمت مسکن از رشد درآمد و قدرت پسانداز خانوار جلو بزند، دسترسی به مالکیت دشوارتر میشود.
در مناطق کمبرخوردار، این شکاف میتواند پیامد اجتماعی بیشتری داشته باشد؛ زیرا درآمد خانوار پایینتر است و امکان جبران افزایش هزینه مسکن از طریق درآمدهای بالاتر محدودتر خواهد بود.
در کلانشهرها نیز قیمت بالاتر زمین و مسکن، خانوار را به سمت واحدهای کوچکتر، مناطق دورتر از مرکز شهر یا حاشیه شهرها سوق میدهد.
بنابراین شکل بحران در شهرها متفاوت است، اما ریشه آن میتواند مشترک باشد: فاصله میان هزینه مسکن و توان اقتصادی خانوار.
مسکن در اقتصاد ایران یک کالای معمولی نیست.
خانه همزمان یک نیاز ضروری، یک دارایی خانوار، یک محل سرمایهگذاری و یکی از مهمترین بخشهای هزینه زندگی است.
به همین دلیل، وقتی قیمت آن افزایش پیدا میکند، آثارش تنها در بنگاههای معاملات ملکی دیده نمیشود؛ بلکه میتواند بر ازدواج، فرزندآوری، مهاجرت، الگوی اشتغال، فاصله محل زندگی و محل کار و حتی کیفیت زندگی خانوار اثر بگذارد.
خانواری که توان خرید خانه در مرکز شهر را ندارد، ممکن است به حاشیه برود. خانواری که توان اجاره واحد بزرگ را ندارد، ممکن است متراژ کوچکتری انتخاب کند. خانواری که توان پرداخت ودیعه را ندارد، ممکن است مجبور شود محل سکونت خود را تغییر دهد.
به همین دلیل، مسئله مسکن به تدریج از یک موضوع اقتصادی به یک مسئله اجتماعی تبدیل میشود.
فعالان بازار بیرجند بر ضرورت نظارت بیشتر بر مشاوران املاک، قیمتگذاری و ثبت رسمی معاملات تاکید دارند.
اربابی، رئیس اتحادیه مشاوران املاک بیرجند، نیز از شهروندان میخواهد قراردادهای خرید، فروش و اجاره خود را در سامانههای رسمی از جمله «کاتب» یا «خودنویس» ثبت کنند و برای معاملات به مشاوران املاک دارای پروانه معتبر مراجعه کنند.
اما نظارت بر بازار مسکن صرفاً با کنترل بنگاهها حل نمیشود.
اگر هزینه تولید بالا باشد، قدرت خرید پایین باشد، تسهیلات متناسب با قیمت ملک نباشد و درآمد خانوار از هزینه مسکن عقب بماند، حتی بازار شفاف نیز نمیتواند به تنهایی مسئله دسترسی به مسکن را حل کند.
مسئله، مجموعهای از عوامل اقتصادی است که باید همزمان دیده شود.
مسکن و فشار طبقاتی
شاید مهمترین بخش ماجرا همینجا باشد.
در اقتصادی که قیمت داراییها با تورم افزایش مییابد، خانواری که از قبل صاحب ملک است، دستکم از افزایش ارزش اسمی دارایی خود برخوردار میشود؛ اما خانواری که فاقد مسکن است و درآمدش عمدتا از دستمزد تامین میشود، با افزایش قیمت خانه بیشتر از گذشته از بازار مالکیت فاصله میگیرد.
به این ترتیب، شکاف میان مالک و فاقد مسکن میتواند عمیقتر شود.
این مسئله در استانها و مناطق کمبرخوردار اهمیت بیشتری پیدا میکند؛ جایی که امکان افزایش درآمد خانوار و تشکیل پسانداز برای خرید خانه محدودتر است.
بنابراین موضوع مسکن را نمیتوان فقط با نمودار قیمت و تعداد معاملات سنجید. پشت هر افزایش قیمت، خانواری قرار دارد که ممکن است سالها برای خرید خانه تلاش کرده باشد و پشت هر رکود معاملاتی نیز خانوادهای وجود دارد که خانه میخواهد، اما توان پرداخت قیمت بازار را ندارد.
مسئلهای که نیازمند نگاه ملی است
آنچه در بیرجند دیده میشود، بنابراین نباید صرفاً یک مشکل محلی تلقی شود.
بیرجند در این گزارش بیشتر از آنکه مقصد نهایی روایت باشد، یک نمونه میدانی از مسئلهای ملی است؛ مسئلهای که شدت و شکل آن در شهرهای مختلف متفاوت است اما محور آن برای بسیاری از خانوارها یکی است: قیمت مسکن از توان اقتصادی آنها فاصله گرفته است.
گزارشهای منتشرشده در سال ۱۴۰۵ نیز از ادامه همزمان رکود معاملاتی، افزایش هزینههای ساخت و فشار قدرت خرید در بازار مسکن ایران حکایت دارند.
از این منظر، خروج بازار مسکن از رکود تنها با افزایش تعداد معاملات اتفاق نمیافتد. رونق واقعی زمانی شکل میگیرد که خانوار مصرفی توان خرید پیدا کند، سازنده امکان تولید اقتصادی داشته باشد و قیمت مسکن با درآمد و قدرت پسانداز جامعه فاصلهای غیرقابل جبران پیدا نکند.
تا آن زمان، ممکن است بازار در ظاهر پر از خانههای فروشی باشد، اما در واقع بخش بزرگی از جامعه در سوی دیگر ماجرا ایستاده باشد؛ خانه میخواهد، اما قدرت خرید خانه را ندارد.
و اینجاست که مسئله مسکن از «گرانی یک کالا» عبور میکند و به مسئلهای درباره معیشت، امنیت اقتصادی خانواده و عدالت در دسترسی به یکی از ابتداییترین نیازهای زندگی تبدیل میشود.






دیدگاهتان را بنویسید